ปัญหาภาระทางการเงินและขาดสภาพคล่องกะทันหัน อาจทำให้หลายคนมองหาทางออกทางลัด จนอาจเผลอเข้าไปพัวพันกับภาระหนี้นอกระบบโดยไม่รู้ตัว โดยเฉพาะการกู้ยืมเงินที่คิดดอกเบี้ยในลักษณะพิเศษ การทำความเข้าใจว่าดอกลอย คืออะไร มีรูปแบบการคิดคำนวณอย่างไร รวมถึงผลกระทบต่อสภาพคล่องทางการเงินในระยะยาว จะช่วยให้เราวางแผนจัดการหนี้สิน และรักษาเสถียรภาพทางการเงินในชีวิตประจำวันได้มากขึ้น
ดอกลอย คืออะไร
ดอกลอย คือ รูปแบบการเรียกเก็บดอกเบี้ยของหนี้นอกระบบที่มักพบในเงินกู้รายวัน โดยดอกลอยรายวันคือ การที่ผู้กู้ต้องจ่ายเงินค่าดอกเบี้ยให้แก่เจ้าหนี้ทุกวันตามจำนวนที่กำหนด แต่เงินจำนวนดังกล่าวจะไม่ถูกนำไปตัดลดเงินต้นเลยแม้แต่น้อย ยอดหนี้คงค้างจึงเท่าเดิมตลอดเวลา การปล่อยดอกลอยคือธุรกรรมที่ไม่ระบุสัญญาชัดเจน ทำให้ผู้กู้ตกอยู่ในวงจรมืดและขาดความคุ้มครองทางกฎหมาย
ตัวอย่างการคิดดอกลอย
หากต้องการรู้ว่าดอกลอยคิดยังไงเรามีตัวอย่างการคิดดอกลอยมาฝากกัน โดยกู้เงินนอกระบบมาจำนวน 20,000 บาท เจ้าหนี้อาจกำหนดให้จ่ายดอกลอยวันละ 400 บาท หรือคิดเป็น 2% ต่อวัน ซึ่งเมื่อครบหนึ่งเดือน เราจะต้องจ่ายเงินเฉพาะดอกเบี้ยสูงถึง 12,000 บาท แต่เงินต้น 20,000 บาท กลับไม่ลดลงเลยแม้แต่บาทเดียว ส่งผลกระทบให้รายได้ประจำวันลดหายไปกับการจ่ายดอกเบี้ย จนไม่มีเงินเหลือสำหรับใช้จ่ายและตกอยู่ในภาระหนี้สินที่ไม่สิ้นสุด
ความเสี่ยงของการกู้เงินนอกระบบที่มีดอกลอย
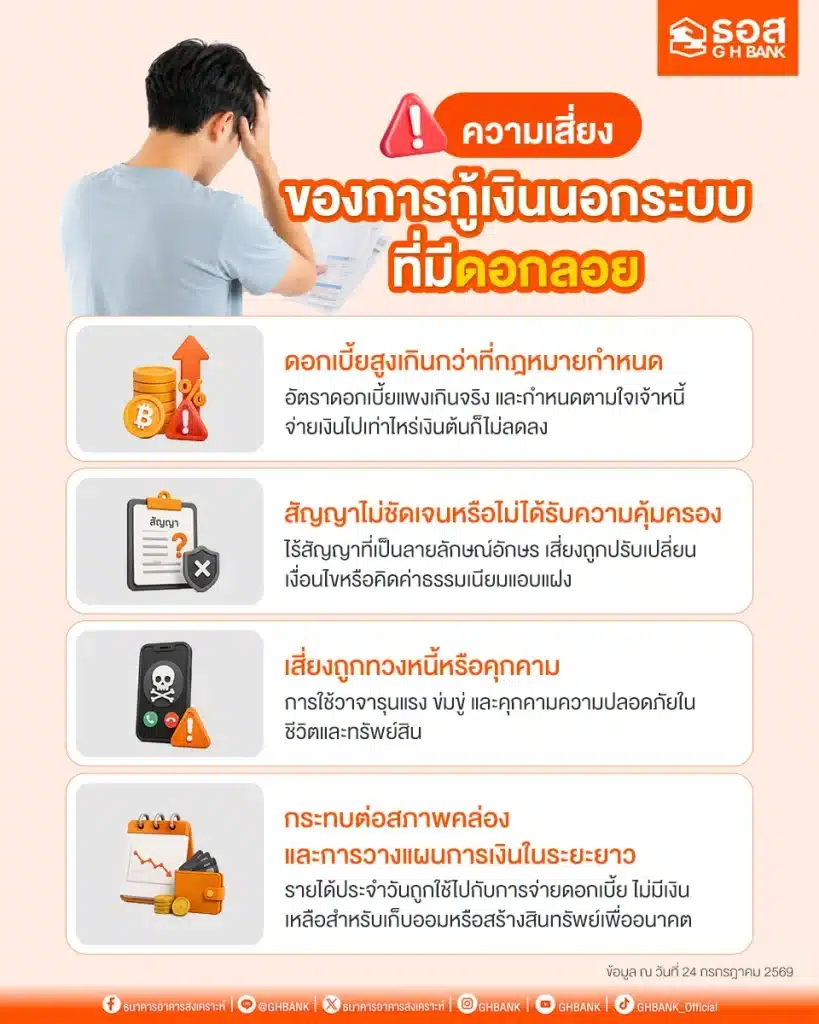
การตัดสินใจกู้เงินนอกระบบที่มีการคิดดอกเบี้ยแบบดอกลอย นำมาซึ่งความเสี่ยงรอบด้านที่อาจส่งผลกระทบต่อทั้งชีวิตและทรัพย์สิน การตระหนักถึงอันตรายเหล่านี้จะช่วยให้เราหลีกเลี่ยงและเตรียมพร้อมหาทางออกทางการเงินในระบบที่ถูกต้องและปลอดภัยกว่า โดยมีข้อควรรู้สำคัญดังนี้
ดอกเบี้ยสูงเกินกว่าที่กฎหมายกำหนด
อัตราดอกเบี้ยของหนี้นอกระบบแบบดอกลอยจะถูกตั้งขึ้นตามความพอใจของเจ้าหนี้ ซึ่งสูงกว่าอัตราที่กฎหมายกำหนดไว้หลายเท่าตัว การจ่ายดอกเบี้ยที่แพงเกินจริงในทุก ๆ วัน ทำให้ผู้กู้ต้องเสียเงินก้อนใหญ่ไปโดยไม่ได้ลดทอนภาระหนี้สินที่แท้จริงเลยแม้แต่น้อย กลายเป็นภาระหนักอึ้งที่คอยบั่นทอนรายได้รายวันของครอบครัวอย่างต่อเนื่อง
สัญญาไม่ชัดเจนหรือไม่ได้รับความคุ้มครอง
การกู้ยืมหนี้นอกระบบมักไม่มีข้อตกลงเป็นลายลักษณ์อักษรที่ชัดเจน หรือบางครั้งไม่มีการทำสัญญาใด ๆ เลย ผู้กู้จึงขาดหลักฐานทางกฎหมายในการปกป้องสิทธิของตนเอง ทำให้เสี่ยงต่อการถูกเปลี่ยนแปลงเงื่อนไขตามใจเจ้าหนี้ ไม่ว่าจะเป็นการเพิ่มอัตราดอกเบี้ย หรือการเรียกเก็บค่าธรรมเนียมแอบแฝงต่าง ๆ โดยที่ไม่สามารถเรียกร้องความยุติธรรมตามกระบวนการทางกฎหมายได้
เสี่ยงถูกทวงหนี้หรือคุกคาม
หากเกิดเหตุสุดวิสัยจนไม่สามารถจ่ายเงินดอกลอยรายวันได้ ผู้กู้มักจะต้องเผชิญกับการทวงถามหนี้ด้วยวิธีที่ไม่ถูกต้องตามกฎหมาย ตั้งแต่การข่มขู่ การใช้วาจารุนแรง ไปจนถึงการคุกคามความปลอดภัยในชีวิตและทรัพย์สินถึงที่พักอาศัย สร้างความสะเทือนใจและความหวาดกลัวให้แก่ทั้งตนเองและคนในครอบครัวอย่างหลีกเลี่ยงไม่ได้
กระทบต่อสภาพคล่องและการวางแผนการเงินในระยะยาว
การที่ต้องเจียดรายได้ประจำวันมาจ่ายดอกลอย ทำให้สภาพคล่องทางการเงินหยุดชะงัก ไม่มีเงินเหลือเก็บออมสำหรับการวางแผนอนาคต เช่น การศึกษาวิธีซื้อที่ดินเปล่าเพื่อสะสมสินทรัพย์ หรือการเรียนรู้วิธีดูโฉนดที่ดินเพื่อเตรียมพร้อมมีอสังหาริมทรัพย์เป็นของตนเอง การติดกับดักแก้หนี้นอกระบบจึงปิดกั้นโอกาสในการสร้างความมั่นคงทางการเงินในระยะยาวอย่างสิ้นเชิง
ดอกลอยมีผลต่อค่างวดอย่างไร
เมื่อนำระบบดอกลอยมาเปรียบเทียบกับการผ่อนชำระค่างวดสินเชื่อในระบบ จะเห็นความแตกต่างได้อย่างชัดเจน สินเชื่อในระบบจะนำค่างวดที่จ่ายไปแบ่งตัดทั้งเงินต้นและดอกเบี้ยอย่างเป็นธรรม ทำให้เงินต้นลดลงทุกเดือน แต่สำหรับดอกลอยเงินที่จ่ายไปจะไม่กระทบเงินต้นเลยแม้แต่น้อย ส่งผลให้ค่างวดไม่มีวันสิ้นสุด และเราไม่สามารถตั้งเป้าหมายวันหมดหนี้ได้
วิธีรับมือเมื่อดอกเบี้ยปรับสูงขึ้น
ในสภาวะที่อัตราดอกเบี้ยในตลาดมีแนวโน้มปรับตัวสูงขึ้น จนอาจส่งผลกระทบต่อค่างวดผ่อนชำระสินเชื่อบ้านหรือภาระหนี้ที่มีอยู่ การเตรียมพร้อมรับมืออย่างมีสติและการวางแผนทางการเงินที่รอบคอบ จะช่วยให้สภาพคล่องทางการเงินของเราได้
วางแผนงบประมาณและสำรองเงินผ่อนบ้าน
การทำบัญชีรายรับรายจ่ายอย่างละเอียดจะช่วยให้เห็นภาพรวมทางการเงินที่ชัดเจน ควบคู่กับการวางแผนสำรองเงินผ่อนบ้านและค่าใช้จ่ายที่เกี่ยวข้องกับการมีที่อยู่อาศัย ไม่ว่าจะเป็นการศึกษารายละเอียดคำนวณค่าโอนที่ดินหรือการใช้สิทธิประโยชน์เพื่อลดค่าธรรมเนียมที่ดิน ซึ่งจะช่วยลดภาระค่าใช้จ่ายก้อนใหญ่ และทำให้เราจัดสรรเงินสำรองฉุกเฉินได้อย่างมีประสิทธิภาพ
เพิ่มการชำระเงินต้นเพื่อลดภาระดอกเบี้ย
หากเรามีสภาพคล่องทางการเงินเหลือ หรือได้รับเงินก้อนพิเศษ การเลือกจ่ายค่างวดเพิ่มขึ้นจากยอดปกติตามสัญญา จะช่วยให้นำเงินส่วนเกินไปตัดลดเงินต้นคงเหลือได้โดยตรง เมื่อเงินต้นลดลงอย่างรวดเร็ว ดอกเบี้ยที่คำนวณในงวดถัดไปก็จะลดลงตามไปด้วย ส่งผลให้เราสามารถประหยัดภาระดอกเบี้ยรวมตลอดสัญญาและผ่อนบ้านหมดได้เร็วยิ่งขึ้น
รีไฟแนนซ์หรือปรับโครงสร้างหนี้เมื่อจำเป็น
เมื่อเผชิญกับอัตราดอกเบี้ยที่สูงขึ้นจนเริ่มกระทบต่อสภาพคล่อง การติดต่อสถาบันการเงินเดิมเพื่อขอปรับลดอัตราดอกเบี้ย หรือการทำเรื่องรีไฟแนนซ์ไปยังสถาบันการเงินใหม่ที่เสนอเงื่อนไขที่ดีกว่า เป็นทางออกสำคัญที่ช่วยลดค่างวดรายเดือนลง รวมทั้งในกรณีการจัดการสินทรัพย์ อาจต้องพิจารณาเรื่องภาษีขายที่ดินเพื่อวางแผนโอนย้ายหรือปรับเปลี่ยนสินทรัพย์ให้คุ้มค่าที่สุด
เลือกสินเชื่อบ้านกับ G H BANK อย่างไรให้เหมาะกับรายได้
การเริ่มต้นมีบ้านอย่างปลอดภัยทำได้โดยเลือกใช้บริการสินเชื่อจาก G H BANK ธนาคารอาคารสงเคราะห์ (ธอส.) ซึ่งมีผลิตภัณฑ์สินเชื่อบ้านที่หลากหลาย ออกแบบให้สอดคล้องกับฐานรายได้และความสามารถในการผ่อนชำระของทุกคน พร้อมอัตราดอกเบี้ยที่เป็นธรรมและมีโครงสร้างค่างวดที่ชัดเจน
FAQ คำถามที่พบบ่อยเกี่ยวกับดอกลอย
ทำความเข้าใจข้อสงสัยที่พบบ่อยเกี่ยวกับเรื่องดอกลอยและระบบดอกเบี้ยสินเชื่อ เพื่อให้เราสามารถจำแนกความแตกต่าง วางแผนจัดการหนี้สินได้อย่างถูกต้อง และเลือกใช้บริการสินเชื่อที่ปลอดภัยต่อสภาพคล่องทางการเงิน
ดอกลอยกับดอกเบี้ยลอยตัวเหมือนกันหรือไม่?
ทั้งสองคำนี้มีความแตกต่างกันอย่างสิ้นเชิง โดยดอกลอยเป็นคำเรียกการคิดดอกเบี้ยหนี้นอกระบบที่จ่ายเท่าไรก็ไม่ตัดเงินต้น ขณะที่ดอกเบี้ยลอยตัว (Floating Rate) เป็นอัตราดอกเบี้ยของสินเชื่อในระบบธนาคาร ที่ปรับเปลี่ยนไปตามประกาศของสถาบันการเงิน เช่น MRR หรือ MLR ซึ่งทุกการจ่ายค่างวดจะมีการนำไปตัดทั้งเงินต้นและดอกเบี้ยอย่างถูกต้องตามกฎหมาย
หากกำลังเป็นหนี้ดอกลอยควรทำอย่างไร?
หากกำลังประสบปัญหาหนี้ดอกลอย อันดับแรกคือควรหยุดสร้างหนี้เพิ่ม และรีบติดต่อขอรับคำปรึกษาจากหน่วยงานภาครัฐ หรือสถาบันการเงินเพื่อรวมหนี้เข้าสู่ระบบ ผ่านโครงการแก้ไขหนี้นอกระบบต่าง ๆ การเปลี่ยนหนี้นอกระบบมาเป็นสินเชื่อในระบบที่มีตารางการผ่อนชำระชัดเจน จะช่วยให้เราสามารถทยอยตัดเงินต้นและหลุดพ้นจากวงจรมืดได้อย่างเป็นรูปธรรม
ก่อนกู้สินเชื่อบ้านควรเลือกดอกเบี้ยคงที่หรือดอกเบี้ยลอยตัว?
การเลือกประเภทดอกเบี้ยขึ้นอยู่กับสภาวะทิศทางดอกเบี้ยและความเสี่ยงที่รับได้ ดอกเบี้ยคงที่เหมาะสำหรับผู้ที่ต้องการความแน่นอนในการวางแผนค่างวด ส่วนดอกเบี้ยลอยตัวเหมาะสำหรับช่วงที่ทิศทางดอกเบี้ยมีแนวโน้มลดลง อย่างไรก็ตาม ธนาคารส่วนใหญ่จะผสมผสานทั้งสองรูปแบบ เช่น ดอกเบี้ยคงที่ในปีสอง-หกปีแรก แล้วจึงปรับเป็นดอกเบี้ยลอยตัว เพื่อให้เหมาะกับกำลังซื้อของผู้กู้
สรุป
การทำความเข้าใจเรื่องดอกลอยและความเสี่ยงของหนี้นอกระบบ จะช่วยให้เราหลีกเลี่ยงกับดักทางการเงินและรักษาสภาพคล่องทางการเงินได้ หากต้องการวางแผนทางการเงินหรือมองหาสินเชื่อเพื่อที่อยู่อาศัยที่โปร่งใสและเป็นธรรม G H BANK ธนาคารอาคารสงเคราะห์ (ธอส.) พร้อมเป็นเพื่อนคู่คิดให้คำปรึกษา เพื่อให้ทุกคนเป็นเจ้าของบ้านได้อย่างมั่นใจ
หากคุณสนใจขอสินเชื่อบ้านจาก ธอส. สามารถทำการกรอกข้อมูล เพื่อขอคำแนะนำด้านสินเชื่อ และให้เจ้าหน้าที่ธนาคารติดต่อกลับ >>> ได้ที่นี่
หรือติดต่อได้ที่ ธอส. ทุกสาขาทั่วประเทศ และสอบถามข้อมูลเพิ่มเติมได้ที่ G H BANK Call Center : 0-2645-9000
ธอส. เพื่อนคู่คิดเรื่องบ้าน
- สนใจขอสินเชื่อบ้านกับ ธอส. : https://bit.ly/49Fiw9O
- แชทสอบถามปรึกษาสินเชื่อบ้าน : m.me/GHBANK