การผ่อนบ้านเป็นภาระระยะยาว แต่หากเรามองหาช่องทางลดภาระค่าใช้จ่าย การประหยัดดอกเบี้ยผ่อนบ้านจะช่วยเพิ่มสภาพคล่องได้อย่างมาก โดยเฉพาะส่วนต่างอัตราดอกเบี้ยที่เกิดขึ้นจากการปรับเปลี่ยนเงื่อนไขสินเชื่อหรือการรีไฟแนนซ์ ซึ่งสามารถนำมาใช้ประโยชน์กับการดูแลบ้านได้หลายด้าน
ส่วนต่างอัตราดอกเบี้ย คืออะไร
ส่วนต่างอัตราดอกเบี้ย คือ ผลต่างระหว่างอัตราดอกเบี้ยสินเชื่อเดิมที่เรากำลังจ่ายอยู่กับอัตราดอกเบี้ยใหม่ที่ได้รับเสนอจากสถาบันการเงิน เช่น หากดอกเบี้ยเดิมอยู่ที่ 6% ต่อปี แล้วปรับลดลงเหลือ 3% ต่อปี ส่วนต่างดอกเบี้ย 3% ที่ประหยัดไปได้ซึ่งอาจช่วยลดภาระดอกเบี้ยและทำให้สามารถบริหารกระแสเงินสดได้ดีขึ้น ทั้งนี้ จำนวนเงินที่ประหยัดได้จริงจะขึ้นอยู่กับยอดหนี้คงเหลือ ระยะเวลาผ่อนชำระ และเงื่อนไขของสินเชื่อ
ส่วนต่างอัตราดอกเบี้ยที่ได้จากการรีไฟแนนซ์บ้าน
การรีไฟแนนซ์บ้านเมื่อครบกำหนดช่วงดอกเบี้ยโปรโมชัน จะทำให้เราได้รับอัตราดอกเบี้ยใหม่ที่ต่ำลงกว่าเดิม ส่งผลให้ค่างวดผ่อนชำระในแต่ละเดือนถูกนำไปตัดเงินต้นได้มากขึ้นอย่างเห็นได้ชัด การประหยัดค่าใช้จ่ายตรงนี้จึงช่วยให้เรามีกระแสเงินสดหมุนเวียนเพิ่มขึ้นในชีวิตประจำวัน
เงินส่วนต่างอัตราดอกเบี้ยที่ประหยัดได้ นำไปต่อยอดอะไรได้บ้าง
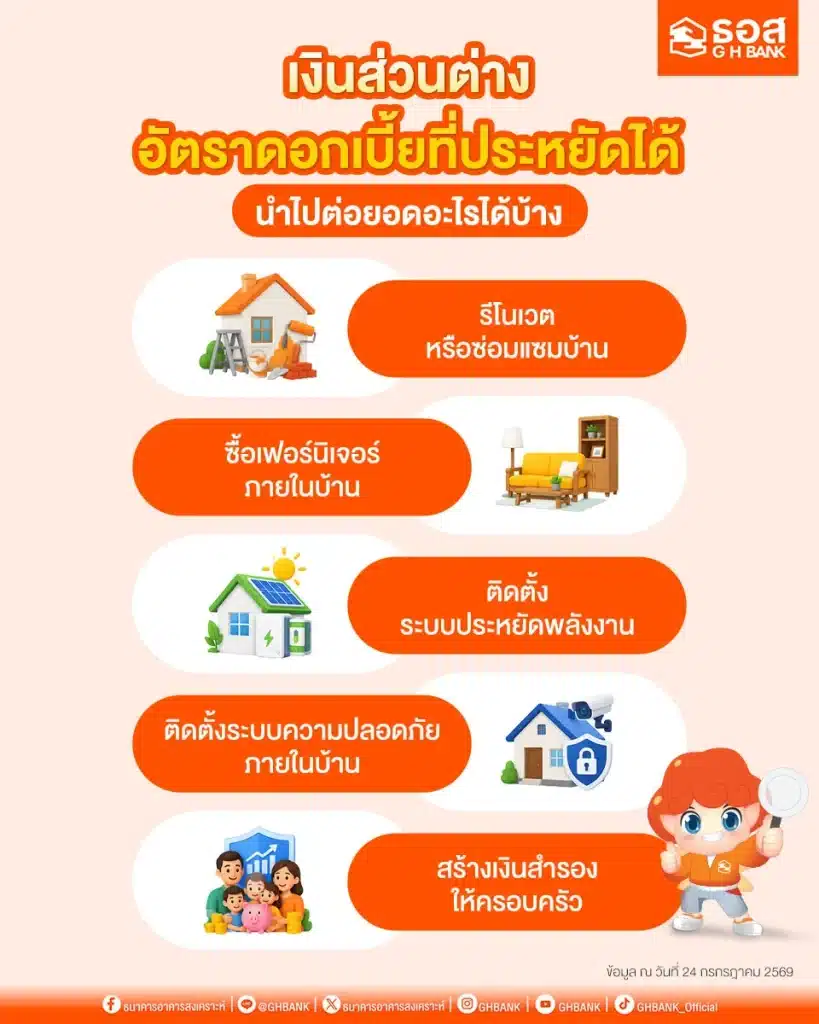
เงินก้อนที่ประหยัดได้จากการลดอัตราดอกเบี้ยลง สามารถนำไปยกระดับคุณภาพชีวิตและเพิ่มมูลค่าให้อสังหาริมทรัพย์ของเราได้หลากหลายรูปแบบ ทั้งยังช่วยยกระดับความปลอดภัยและความอบอุ่นของทุกคนในครอบครัวได้อย่างสมบูรณ์แบบ
รีโนเวตหรือซ่อมแซมบ้าน
บ้านที่อยู่อาศัยมาเป็นเวลานานย่อมมีการทรุดโทรมตามกาลเวลา เงินที่ประหยัดได้จากการลดดอกเบี้ยสามารถนำมาเป็นทุนในการซ่อมแซมหลังคารั่ว ซ่อมระบบน้ำ หรือทาสีปรับปรุงโครงสร้างบ้านใหม่ให้น่าอยู่ยิ่งขึ้น โดยไม่ต้องรบกวนเงินออมส่วนตัว ซึ่งคล้ายกับการปรับปรุงสภาพอสังหาริมทรัพย์เวลากู้ซื้อบ้านมือสองเพื่อเพิ่มมูลค่าและความมั่นคงให้แก่ตัวบ้านในระยะยาว
ซื้อเฟอร์นิเจอร์ภายในบ้าน
การเปลี่ยนเฟอร์นิเจอร์ใหม่เพื่อรองรับการใช้งานของสมาชิกในครอบครัว เป็นอีกหนึ่งทางเลือกในการเพิ่มความสะดวกสบาย ไม่ว่าจะเป็นชุดโต๊ะรับประทานอาหาร โซฟาห้องรับแขก หรือเตียงนอนที่ส่งเสริมสุขภาพ เงินสะสมจากการประหยัดค่างวดผ่อนบ้านจะช่วยให้เราสามารถจัดสรรงบประมาณซื้อของเข้าบ้านได้โดยไม่ต้องพึ่งพาการผ่อนชำระผ่านบัตรเครดิตที่เสียดอกเบี้ยสูง
ติดตั้งระบบประหยัดพลังงาน
การนำเงินที่ประหยัดได้ไปลงทุนติดตั้งระบบโซลาร์เซลล์หรืออุปกรณ์เครื่องใช้ไฟฟ้าประหยัดไฟเบอร์ 5 จะช่วยลดค่าใช้จ่ายด้านพลังงานในระยะยาวได้อย่างดีเยี่ยม ถือเป็นการนำเงินที่ประหยัดจากดอกเบี้ยบ้านมาต่อยอดเพื่อสร้างผลตอบแทนในการลดค่าไฟประจำเดือน ทำให้เรามีเงินเหลือเก็บมากขึ้น และยังเป็นการยกระดับบ้านให้เป็นมิตรต่อสิ่งแวดล้อมอย่างยั่งยืน
ติดตั้งระบบความปลอดภัยภายในบ้าน
ความปลอดภัยของคนในครอบครัวเป็นเรื่องสำคัญ การนำเงินที่ประหยัดจากค่างวดมาติดตั้งระบบกล้องวงจรปิด สัญญาณกันขโมย หรือประตูดิจิทัล จะช่วยเพิ่มความอุ่นใจในการอยู่อาศัยได้ตลอด 24 ชั่วโมง การลงทุนด้านความปลอดภัยนี้นอกจากจะสร้างความสบายใจแล้ว ยังเป็นการปกป้องทรัพย์สินมูลค่าสูงภายในบ้านไม่ให้เกิดความเสียหายจากการงัดแงะได้อย่างมีประสิทธิภาพ
สร้างเงินสำรองให้ครอบครัว
นอกเหนือจากการตกแต่งบ้าน การนำเงินส่วนที่ประหยัดไปจัดสรรเป็นเงินทุนสำรองฉุกเฉิน ถือเป็นส่วนหนึ่งของการวางแผนการเงินที่ดีเยี่ยม ช่วยเพิ่มเสถียรภาพทางการเงินให้แก่ครอบครัวเมื่อเกิดเหตุการณ์ไม่คาดฝัน การสร้างสภาพคล่องตรงนี้จะทำให้เราดำเนินชีวิตได้อย่างมั่นใจโดยไม่ต้องกังวลเรื่องภาระหนี้สินในอนาคต
ก่อนรีไฟแนนซ์บ้าน ควรพิจารณาอะไรบ้าง
การรีไฟแนนซ์บ้านแม้ว่าจะช่วยลดภาระดอกเบี้ยลงได้ แต่เราจำเป็นต้องเปรียบเทียบความคุ้มค่าระหว่างดอกเบี้ยที่ประหยัดได้กับค่าธรรมเนียมในการดำเนินเรื่องต่าง ๆ โดยมีรายการค่าใช้จ่ายสำคัญที่ต้องคำนวณล่วงหน้าดังนี้
- ค่าประเมินราคา ค่าบริการที่ธนาคารเรียกเก็บในการส่งเจ้าหน้าที่มาสำรวจและประเมินมูลค่าหลักประกันใหม่ โดยเฉลี่ยประมาณ 1900 – 3,100 บาท
- ค่าจดจำนอง ค่าธรรมเนียมชำระให้กรมที่ดินในการจดจำนองหลักประกันกับธนาคารแห่งใหม่ อัตราปกติคิด 1% ของวงเงินกู้
- ค่าประกันอัคคีภัย ค่าเบี้ยประกันภัยเพื่อคุ้มครองความเสี่ยงตัวบ้านตามข้อกำหนดทางกฎหมายและสถาบันการเงิน
รีไฟแนนซ์บ้านกับ ธอส. ทางเลือกสำหรับผู้ที่ต้องการลดภาระดอกเบี้ย
หากเรากำลังมองหาทางเลือกในการลดภาระดอกเบี้ยบ้าน G H BANK ธนาคารอาคารสงเคราะห์ (ธอส.) พร้อมให้บริการสินเชื่อรีไฟแนนซ์ด้วยอัตราดอกเบี้ยพิเศษ ช่วยให้ค่างวดรายเดือนลดลง เพิ่มโอกาสให้เรามีเงินส่วนต่างเหลือนำไปต่อยอดและรีโนเวตบ้านในฝัน พร้อมทีมงานผู้เชี่ยวชาญที่คอยให้คำปรึกษาตลอดทุกขั้นตอนการยื่นกู้
FAQ คำถามที่พบบ่อยเกี่ยวกับส่วนต่างอัตราดอกเบี้ย
รวบรวมข้อสงสัยที่พบบ่อยเกี่ยวกับการจัดการส่วนต่างดอกเบี้ยและขั้นตอนการรีไฟแนนซ์ เพื่อช่วยให้เราเตรียมความพร้อมทางการเงินได้อย่างถูกต้องและคุ้มค่าที่สุด
รีไฟแนนซ์บ้านช่วยลดค่างวดได้หรือไม่?
การรีไฟแนนซ์บ้านช่วยลดค่างวดผ่อนชำระต่อเดือนลงได้แน่นอน หากอัตราดอกเบี้ยใหม่ต่ำกว่าอัตราดอกเบี้ยเดิมที่เรากำลังจ่ายอยู่ หรือทำการขยายระยะเวลาการผ่อนชำระออกไป ผลตอบแทนจากอัตราดอกเบี้ยที่ลดลงจะทำให้เงินผ่อนส่วนใหญ่ถูกนำไปหักลบเงินต้นได้มากขึ้น ส่งผลให้ภาระหนี้รวมตลอดสัญญาลดลงอย่างชัดเจน
รีไฟแนนซ์ต้องเสียค่าใช้จ่ายอะไรบ้าง?
การรีไฟแนนซ์บ้านมีค่าใช้จ่ายหลักเหมือนการขอสินเชื่อใหม่ ได้แก่ ค่าประเมินราคาหลักประกัน ค่าจดจำนอง ณ สำนักงานที่ดิน ค่าอากรแสตมป์ และค่าเบี้ยประกันอัคคีภัย อย่างไรก็ตาม หากส่วนต่างของดอกเบี้ยที่ประหยัดได้ตลอดระยะเวลา 3 ปี มีมูลค่ามากกว่าค่าธรรมเนียมเหล่านี้ การทำรีไฟแนนซ์ก็ถือเป็นทางเลือกทางการเงินที่คุ้มค่าอย่างยิ่ง
รีไฟแนนซ์บ้านกับ ธอส. ต้องเตรียมเอกสารอะไร?
เอกสารสำคัญที่ต้องจัดเตรียมแบ่งออกเป็น 3 กลุ่มหลัก คือ เอกสารส่วนบุคคล เช่น บัตรประชาชนและทะเบียนบ้าน เอกสารแสดงรายได้ เช่น หนังสือรับรองเงินเดือนและสลิปเงินเดือนล่าสุด และเอกสารหลักประกัน เช่น สำเนาโฉนดที่ดิน สัญญาจดจำนองเดิม และประวัติการผ่อนชำระย้อนหลัง 12 เดือนกับสถาบันการเงินเดิม
สรุป
การวางแผนรีไฟแนนซ์บ้านเป็นการวางแผนทางการเงินที่ช่วยสร้างสภาพคล่อง และช่วยเปลี่ยนดอกเบี้ยที่ประหยัดได้ให้กลายเป็นเงินทุนเนรมิตบ้านในฝันได้อย่างมีประสิทธิภาพ หากเราพร้อมประหยัดค่าใช้จ่ายและยกระดับที่อยู่อาศัย G H BANK ธนาคารอาคารสงเคราะห์ (ธอส.) พร้อมอยู่เคียงข้างและให้บริการสินเชื่อบ้านที่ตอบโจทย์ทุกความต้องการอย่างมั่นคง
หากคุณสนใจขอสินเชื่อบ้านจาก ธอส. สามารถทำการกรอกข้อมูล เพื่อขอคำแนะนำด้านสินเชื่อ และให้เจ้าหน้าที่ธนาคารติดต่อกลับ >>> ได้ที่นี่
หรือติดต่อได้ที่ ธอส. ทุกสาขาทั่วประเทศ และสอบถามข้อมูลเพิ่มเติมได้ที่ G H BANK Call Center : 0-2645-9000
ธอส. เพื่อนคู่คิดเรื่องบ้าน
- สนใจขอสินเชื่อบ้านกับ ธอส. : https://bit.ly/49Fiw9O
- แชทสอบถามปรึกษาสินเชื่อบ้าน : m.me/GHBANK