การเปลี่ยนมืออสังหาริมทรัพย์ภายในครอบครัวเป็นเรื่องที่พบได้บ่อย หลายคนอาจสงสัยว่าการซื้อบ้านต่อจากพ่อ แม่ หรือญาติพี่น้องสามารถขอสินเชื่อกับธนาคารได้เหมือนการซื้อขายทั่วไปหรือไม่ ในบทความนี้ ได้รวบรวมขั้นตอน การเตรียมเอกสาร ค่าใช้จ่ายสำคัญ และแนวทางการยื่นขอสินเชื่ออย่างถูกวิธีมาให้ศึกษาก่อนตัดสินใจทำสัญญา
ซื้อบ้านต่อจากพ่อ แม่ หรือญาติพี่น้องทำได้หรือไม่
การซื้อบ้านต่อจากพ่อ แม่ หรือญาติพี่น้องสามารถทำได้อย่างถูกต้องตามกฎหมายและยื่นขอสินเชื่อได้เช่นเดียวกับการซื้อขายทั่วไป โดยสถาบันการเงินจะพิจารณาอนุมัติสินเชื่อจากรายได้ วินัยทางการเงิน และความสามารถในการชำระหนี้ของผู้กู้เป็นหลัก ควบคู่ไปกับการประเมินราคาหลักประกัน แม้จะเป็นคนกันเอง แต่ธนาคารยังคงต้องดำเนินการประเมินความเสี่ยงอย่างเป็นธรรมเพื่อให้สอดคล้องกับหลักเกณฑ์การให้สินเชื่อตามมาตรฐาน และเป็นไปตามเงื่อนไขที่ธนาคารกำหนด
ขั้นตอนซื้อบ้านต่อจากพ่อ แม่ หรือญาติพี่น้อง
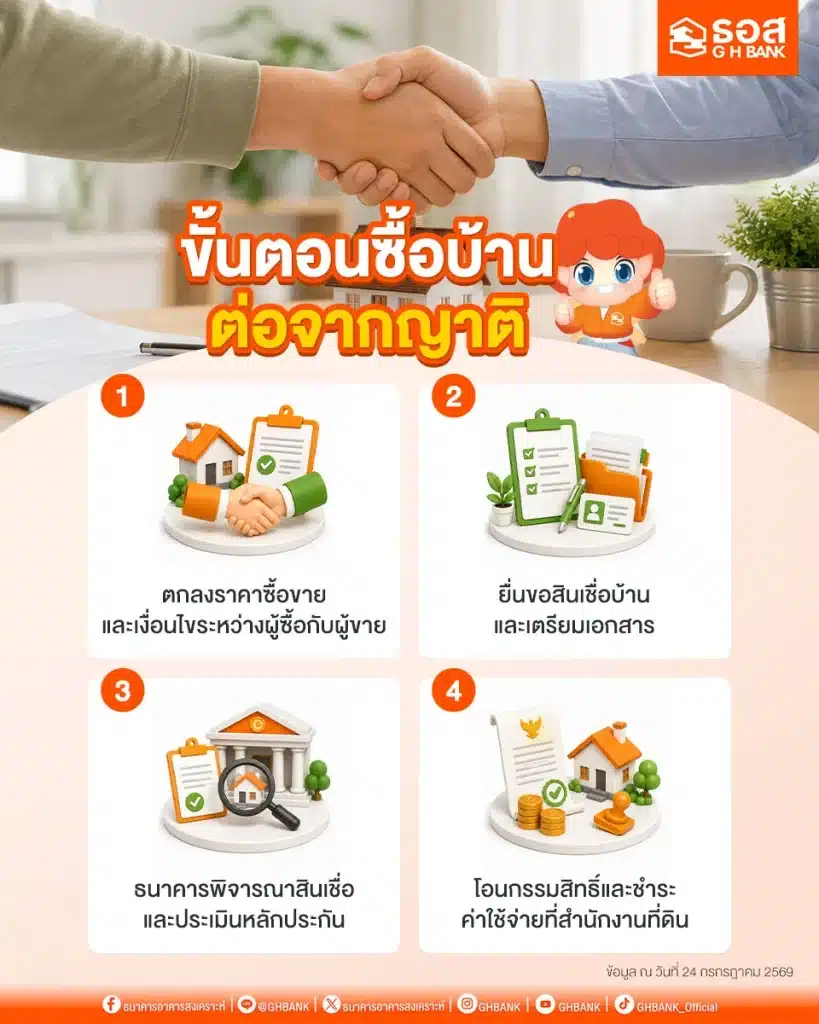
การดำเนินการโอนย้ายกรรมสิทธิ์บ้านภายในสายเลือดหรือกลุ่มญาติพี่น้อง จำเป็นต้องมีกระบวนการที่ชัดเจนและเป็นระบบ เพื่อป้องกันข้อผิดพลาดทางกฎหมายและการเงินในอนาคต โดยมี 4 ขั้นตอนหลักที่ต้องปฏิบัติอย่างรอบคอบดังนี้
ตกลงราคาซื้อขายและเงื่อนไขระหว่างผู้ซื้อกับผู้ขาย
ขั้นตอนแรกคือการพูดคุยและตกลงราคาซื้อขายที่เป็นกลาง รวมถึงเงื่อนไขการชำระเงินระหว่างกันอย่างเป็นรูปธรรม การตรวจสอบสภาพหลักประกันและศึกษารายละเอียดโฉนด เช่น การเรียนรู้ วิธีดูโฉนดที่ดิน จะช่วยให้ทั้งสองฝ่ายมั่นใจว่าโฉนดไม่มีภาระผูกพันอื่นแอบแฝง จากนั้นจึงทำสัญญาจะซื้อจะขายเป็นลายลักษณ์อักษรเพื่อใช้เป็นหลักฐานสำคัญในการยื่นกู้ธนาคารต่อไป
ยื่นขอสินเชื่อบ้านและเตรียมเอกสาร
เมื่อมีหนังสือสัญญาจะซื้อจะขายเรียบร้อย ผู้กู้ต้องเตรียมเอกสารส่วนบุคคล เอกสารแสดงรายได้ และเอกสารหลักประกันให้ครบถ้วน เพื่อยื่นขอสินเชื่อกับธนาคาร โดยกรณีการซื้อบ้านต่อพ่อ แม่ พ่อหรือญาติพี่น้อง ธนาคารจะตรวจสอบความสัมพันธ์และความสมเหตุสมผลของราคาซื้อขายเพิ่มเติม เพื่อนำข้อมูลมาประกอบการพิจารณาความสามารถในการชำระหนี้ได้อย่างเหมาะสมและรวดเร็ว
ธนาคารพิจารณาสินเชื่อและประเมินหลักประกัน
ธนาคารจะส่งเจ้าหน้าที่ลงพื้นที่เข้าตรวจสอบหลักประกัน และประเมินมูลค่าที่ดินและอาคาร เพื่อกำหนดวงเงิน ให้กู้ที่เหมาะสม พร้อมทั้งวิเคราะห์ความสามารถทางการเงินของผู้กู้ หากกรณีเป็นการซื้อบ้านต่อจากพ่อแม่ หรือญาติพี่น้อง ธอส.จะตรวจสอบประวัติทางการเงิน และภาระหนี้สินปัจจุบันของผู้กู้ เมื่อการอนุมัติสินเชื่อผ่านเรียบร้อย ธนาคารจะแจ้งวงเงินและนัดหมายวันทำสัญญาพร้อมโอนกรรมสิทธิ์ ทั้งนี้เป็นไปตามเงื่อนไขที่ธนาคารกำหนด
โอนกรรมสิทธิ์และชำระค่าใช้จ่ายที่สำนักงานที่ดิน
ในวันนัดหมายทั้งผู้ซื้อ ผู้ขาย และตัวแทนธนาคารจะเดินทางไปทำนิติกรรม ณ สำนักงานที่ดินเพื่อจดทะเบียนจำนองและโอนกรรมสิทธิ์ โดยต้องคำนวณและเตรียมค่าธรรมเนียมต่าง ๆ ให้พร้อม ดังนี้
- ค่าธรรมเนียมการโอน ปกติอัตราอยู่ที่ 2% ของราคาประเมินทุนทรัพย์ หรือราคาซื้อขาย (ใช้ราคาที่สูงกว่าในการคำนวณ) แต่ปัจจุบันมีมาตรการลดหย่อนจากรัฐบาลเหลือเพียง 0.01% สำหรับที่อยู่อาศัยราคาไม่เกิน 7 ล้านบาท (มีผลถึง 30 มิถุนายน 2570) ทั้งนี้ขึ้นอยู่กับนโยบายของรัฐบาล
2.ค่าจดจำนอง กรณีที่ผู้ซื้อกู้ยืมเงินจากธนาคารหรือสถาบันการเงิน อัตราปกติอยู่ที่ 1% ของวงเงินจำนอง โดยขึ้นอยู่กับมาตรการรัฐบาลปัจจุบันลดเหลือ 0.01% (มีผลถึง 30 มิถุนายน 2570) ทั้งนี้ขึ้นอยู่กับนโยบายของรัฐบาล
- ค่าภาษีธุรกิจเฉพาะ: คิดอัตรา 3.3% ของราคาประเมินหรือราคาซื้อขาย (ใช้ราคาที่สูงกว่า) โดยจะเรียกเก็บหากผู้ขายถือครองอสังหาริมทรัพย์ไม่ถึง 5 ปี หรือไม่มีชื่อในทะเบียนบ้านน้อยกว่า 1 ปี
4.ค่าภาษีเงินได้บุคคลธรรมดา (หัก ณ ที่จ่าย) คำนวณจากราคาประเมินกรมธนารักษ์หักค่าใช้จ่ายตามปีที่ถือครอง ที่ฝ่ายผู้ขายต้องรับผิดชอบ เพื่อให้กระบวนการจดทะเบียนจำนองและโอนกรรมสิทธิ์ เสร็จสมบูรณ์อย่างราบรื่น
เอกสารที่ต้องเตรียมก่อนโอนกรรมสิทธิ์
การเตรียมเอกสารให้ครบถ้วนล่วงหน้าถือเป็นขั้นตอนสำคัญที่จะช่วยให้กระบวนการทำนิติกรรม โอนกรรมสิทธิ์ ณ สำนักงานที่ดิน ดำเนินการได้อย่างรวดเร็วและไม่สะดุด โดยเอกสารที่ผู้ซื้อสัญชาติไทยต้องจัดเตรียมมีดังต่อไปนี้
- สำเนาบัตรประจำตัวประชาชนของผู้ซื้อ และคู่สมรส (ถ้ามี)
- เอกสารการเปลี่ยนชื่อ-สกุล (ถ้ามี)
- สำเนาทะเบียนบ้านของผู้ซื้อ หรือและคู่สมรส (ถ้ามี)
- สำเนาใบทะเบียนสมรส / สำเนาใบทะเบียนหย่า (ถ้ามี)
- หนังสือมอบอำนาจ (กรณีมอบให้บุคคลอื่นดำเนินการแทน)
- สำเนาบัตรประจำตัวประชาชน และสำเนาทะเบียนบ้าน ของผู้มอบอำนาจและผู้รับมอบอำนาจ
ค่าใช้จ่ายที่ควรรู้ก่อนซื้อบ้าน
ก่อนการตัดสินใจซื้อบ้านการวางแผนทางการเงินเพื่อครอบคลุมค่าธรรมเนียมและค่าใช้จ่ายรอบด้านเป็นสิ่งจำเป็นอย่างยิ่ง เพื่อให้เราสามารถบริหารงบประมาณได้อย่างแม่นยำ โดยมีรายการค่าใช้จ่ายสำคัญที่ต้องตระหนักถึงดังนี้
- เงินมัดจำและค่าทำสัญญา คือ เงินที่ผู้จะซื้อมอบให้ในวันทำสัญญาจำนวนตามที่ตกลง เพื่อเป็นหลักฐานยืนยัน และเป็นหลักประกันว่าคู่สัญญาทั้งสองฝ่ายจะทำตามสัญญาจะซื้อจะขาย ไม่ปฏิบัติตามข้อตกลง อาจถูกริบเงินจำนวนนี้ตามเงื่อนไข
- เงินดาวน์ คือ ยอดเงินที่ผู้จะซื้อจ่ายให้ผู้จะขายล่วงหน้า เงินส่วนนี้จะถูกหักออกจากราคาขาย กรณีธนาคารไม่ปล่อยกู้เต็ม 100% การวางเงินดาวน์ จะช่วยลดวงเงินกู้และยอดผ่อนรายเดือนลงได้
- ค่าประเมินราคาหลักประกัน คือ ค่าบริการที่ผู้กู้ชำระให้แก่บริษัทประเมิน กรณียื่นขอสินเชื่อกับธนาคารอาคารสงเคราะห์จะมีค่าประเมินราคาหลักประกัน(ตามประกาศของธนาคารอาคารสงเคราะห์)
- ค่าธรรมเนียมจดจำนองที่กรมที่ดินเรียกเก็บ เมื่อจดทะเบียนจำนองอสังหาริมทรัพย์เป็นหลักประกันการกู้เงินกู้กับธนาคารฯ คิดอัตราปกติ 1% ของวงเงินกู้ กรณีเข้าหลักเกณฑ์ตามมาตรการกระตุ้นอสังหาริมทรัพย์ ได้รับสิทธิลดหย่อนเหลือ 0.01 % (ตั้งแต่ วันที่ 1 กรกฎาคม 2569 ถึง 30 มิถุนายน 2570)
- ค่าธรรมเนียมการโอนกรรมสิทธิ์ ค่าธรรมเนียมที่กรมที่ดินเรียกเก็บ เมื่อจดทะเบียนโอนกรรมสิทธิ์ ปกติคิด 2% ของราคาประเมิน กรณีเข้าหลักเกณฑ์ตามมาตรการกระตุ้นอสังหาริมทรัพย์ ได้รับสิทธิลดหย่อนเหลือ 0.01 % (ตั้งแต่ วันที่ 1 กรกฎาคม 2569 ถึง 30 มิถุนายน 2570)
- ค่าธรรมเนียมโอนมิเตอร์น้ำและไฟฟ้า ค่าธรรมเนียมการโอนเปลี่ยนชื่อหรือขอติดตั้งมิเตอร์สาธารณูปโภคขั้นพื้นฐานกับการประปาและการไฟฟ้า
- ค่าบำรุงรักษาส่วนกลาง ค่าใช้จ่ายรายปีหรือรายเดือนที่ต้องชำระให้นิติบุคคล กรณีเป็นบ้านโครงการจัดสรร หรือ คอนโดมิเนียม (อาคารชุด)เพื่อใช้ในการดูแลสิ่งอำนวยความสะดวกและพื้นที่ส่วนกลางของโครงการ
- งบประมาณซื้อเฟอร์นิเจอร์และเครื่องใช้ไฟฟ้า เงินทุนสำรองสำหรับการซื้ออุปกรณ์ตกแต่ง สิ่งอำนวยความสะดวก และเครื่องใช้ไฟฟ้าเข้าบ้านใหม่
- งบประมาณตกแต่งและปรับปรุงบ้าน ค่าใช้จ่ายในการรีโนเวต ต่อเติม หรือตกแต่งภายในเพื่อให้บ้านพร้อมสำหรับการอยู่อาศัยตามต้องการ
- ค่าใช้จ่ายอื่น ๆ งบประมาณสำรองสำหรับเบี้ยประกันอัคคีภัย ประกันชีวิตคุ้มครองวงเงินสินเชื่อ ค่าปรับภูมิทัศน์จัดสวน และค่าใช้จ่ายเบ็ดเตล็ดอื่น ๆ
วางแผนซื้อบ้านต่อจากพ่อ แม่ หรือญาติพี่น้องกับสินเชื่อบ้าน ธอส.
G H BANK ธนาคารอาคารสงเคราะห์ (ธอส.) มีผลิตภัณฑ์สินเชื่อระยะเวลาผ่อนชำระยาวนาน เจ้าหน้าที่พร้อมให้คำแนะนำเรื่องการประเมินวงเงินกู้และการเตรียมเอกสารอย่างใกล้ชิด ช่วยให้เราสามารถเป็นเจ้าของบ้านได้อย่างมั่นใจ
FAQ คำถามที่พบบ่อยเกี่ยวกับซื้อบ้านต่อจากพ่อ แม่ พ่อหรือญาติพี่น้อง ญาติ
รวมข้อสงสัยสำคัญเกี่ยวกับการโอนย้ายกรรมสิทธิ์และการยื่นกู้บ้านภายในครอบครัว พร้อมคำตอบที่ชัดเจน เพื่อช่วยให้ผู้กู้สามารถเตรียมความพร้อมทางการเงินได้อย่างถูกต้องครบถ้วน
ซื้อบ้านต่อจากพ่อ แม่ พ่อหรือญาติพี่น้องใช้ราคาประเมินหรือราคาซื้อขาย?
ธนาคารจะพิจารณาวงเงินสินเชื่อโดยเปรียบเทียบระหว่างราคาซื้อขายจริงในสัญญาและราคาประเมินของธนาคาร แล้วเลือกใช้วงเงินที่ต่ำกว่าเป็นหลัก เกณฑ์ ในการคำนวณสัดส่วนให้กู้
ซื้อบ้านต่อจากพ่อแม่หรือญาติพี่น้อง สามารถกู้ได้เต็มวงเงินหรือไม่?
การยื่นกู้กรณีลูกซื้อบ้านต่อจากพ่อ แม่ หรือญาติพี่น้อง สามารถขอวงเงินกู้สูงสุดได้ตามหลักเกณฑ์ปกติของธนาคาร ทั้งนี้ขึ้นอยู่กับราคาประเมินหลักประกัน ประวัติทางการเงิน และความสามารถในการชำระหนี้ของผู้กู้ หากผู้กู้มีรายได้มั่นคงและไม่มีภาระหนี้สูง การซื้อบ้านต่อจากพ่อแม่หรือญาติ พี่น้อง ธอส. ก็มีโอกาสได้รับการอนุมัติวงเงินกู้ที่สูงหรือเต็มวงเงินตามสิทธิได้อย่างแน่นอน ทั้งนี้เป็นไปตามเงื่อนไขที่ธนาคารกำหนด
บ้านที่ยังผ่อนกับธนาคารอยู่สามารถซื้อขายต่อได้ไหม?
บ้านที่ยังติดภาระผ่อนชำระกับธนาคารสามารถซื้อขายต่อได้ โดยต้องทำการไถ่ถอนจำนองจากสถาบันการเงินเดิมพร้อมโอนกรรมสิทธิ์และจำนองให้กับผู้ซื้อรายใหม่ ในวันเดียวกัน ณ สำนักงานที่ดิน ผู้ซื้อสามารถยื่นขอสินเชื่อใหม่เพื่อนำเงินไปชำระหนี้คงค้างเดิมของผู้ขาย ให้แก่ธนาคารเดิมในวันโอนกรรมสิทธิ์ โดยสำนักงานที่ดินทำการจดทะเบียนโอนกรรมสิทธิ์มาเป็นของผู้ซื้อคนใหม่ทันที
สรุป
การซื้อบ้านจากคนใกล้ชิดในครอบครัวเป็นทางเลือกที่ช่วยให้ได้ที่อยู่อาศัยที่คุ้นเคยในราคาและเงื่อนไขที่ตกลงกันได้ง่าย เพียงแค่ทำตามขั้นตอนทางกฎหมายให้ถูกต้องและวางแผนการเงินอย่างรอบคอบ หากต้องการยื่นขอสินเชื่อเพื่อที่อยู่อาศัย ธนาคารอาคารสงเคราะห์ (ธอส.) พร้อมมอบเงื่อนไขสินเชื่อสุดพิเศษที่คุ้มค่า เพื่อช่วยสานฝันการเป็นเจ้าของบ้านของทุกคนให้เป็นจริงได้อย่างมั่นคง
หากคุณสนใจขอสินเชื่อบ้านจาก ธอส. สามารถทำการกรอกข้อมูล เพื่อขอคำแนะนำด้านสินเชื่อ และให้เจ้าหน้าที่ธนาคารติดต่อกลับ >>> ได้ที่นี่
หรือติดต่อได้ที่ ธอส. ทุกสาขาทั่วประเทศ และสอบถามข้อมูลเพิ่มเติมได้ที่ G H BANK Call Center : 0-2645-9000
ธอส. เพื่อนคู่คิดเรื่องบ้าน
- สนใจขอสินเชื่อบ้านกับ ธอส. : https://bit.ly/49Fiw9O
- แชทสอบถามปรึกษาสินเชื่อบ้าน : m.me/GHBANK