การเริ่มต้นบริหารจัดการเงินมักเป็นเรื่องท้าทายสำหรับเราหลายคน โดยเฉพาะเมื่อรายได้และรายจ่ายไม่สอดคล้องกัน หรือเมื่อต้องการเริ่มเก็บออมแต่ไม่รู้จะเริ่มต้นอย่างไรให้ถูกต้องและปลอดภัยในระยะยาว แนวคิดหนึ่งที่ได้รับการยอมรับอย่างกว้างขวางคือการใช้หลักการสามเหลี่ยมการเงินเข้ามาเป็นเครื่องมือช่วยจัดระเบียบความคิดและลำดับความสำคัญของเป้าหมาย บทความนี้ จะพาไปทำความรู้จักกับแนวคิดนี้อย่างละเอียด พร้อมวิธีนำไปปรับใช้จริงเพื่อสร้างความมั่นคงในชีวิต
สามเหลี่ยมการเงิน (Financial Pyramid) คืออะไร
สามเหลี่ยมการเงิน หรือ ปิรามิดทางการเงิน เป็นโมเดลบริหารจัดการเงินที่จำลองรูปร่างของพีระมิด โดยแบ่งระดับความสำคัญของเป้าหมายออกเป็นชั้นตามลำดับ หลักการนี้เชื่อว่าเราควรสร้างฐานรากด้านสภาพคล่องและการป้องกันความเสี่ยงให้แน่นหนาก่อนเสมอ หากฐานรากไม่มั่นคงการต่อยอดความมั่งคั่งในระดับสูงก็มีโอกาสพังทลายลงได้เมื่อเผชิญวิกฤต ดังนั้นการจัดโครงสร้างตามแนวทางนี้จึงเป็นหัวใจหลักในการสร้างสุขภาพทางการเงินที่ยั่งยืนและปลอดภัย
โครงสร้างของพีระมิดการเงิน
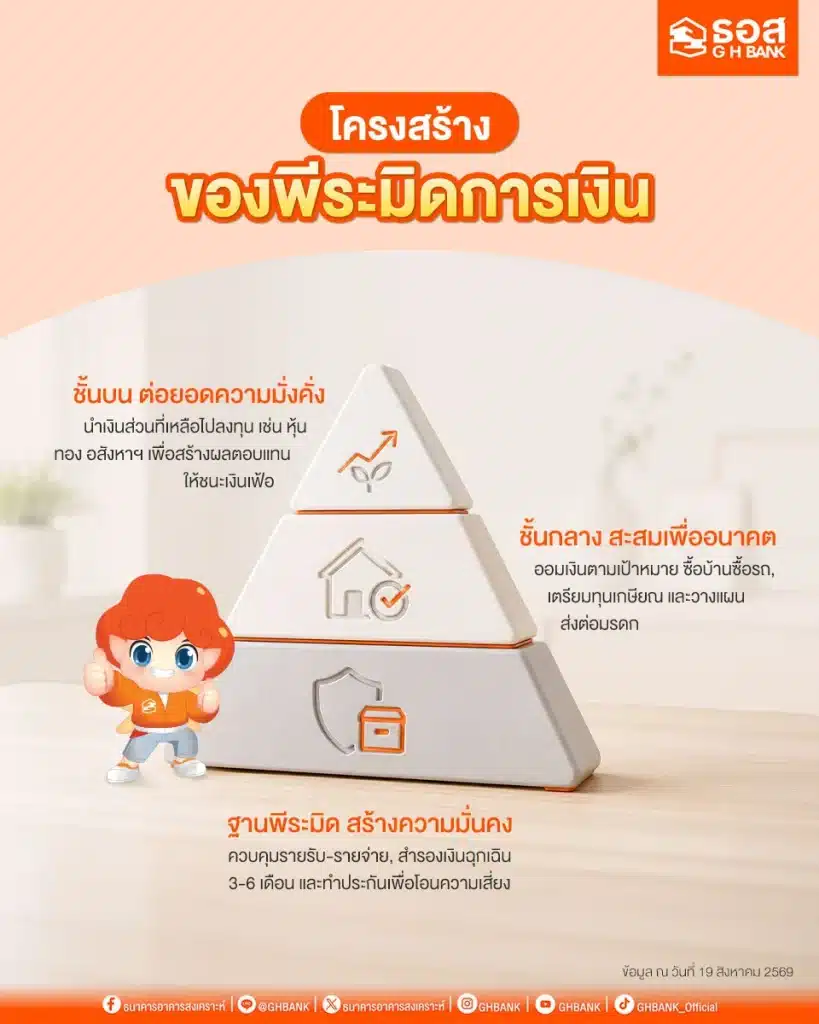
การทำความเข้าใจองค์ประกอบภายในพีระมิดการเงินจะช่วยให้เรามองเห็นภาพรวมของแผนการเงินได้อย่างชัดเจนมากยิ่งขึ้น โครงสร้างนี้ถูกแบ่งออกเป็นสามส่วนหลัก ซึ่งแต่ละส่วนทำหน้าที่แตกต่างกันและมีความเกี่ยวเนื่องกันอย่างแยกไม่ออก ลองมาดูกันว่าแต่ละระดับมีความสำคัญและมีรายละเอียดที่ต้องจัดการอย่างไรบ้าง
ฐานพีระมิด
ส่วนล่างสุดของโครงสร้างเปรียบเสมือนเสาเข็มที่สำคัญที่สุด เราต้องเริ่มต้นจากการวางแผนการเงินเพื่อควบคุมรายรับรายจ่ายให้เกิดความสมดุลและมีเงินเก็บสม่ำเสมอ พร้อมกับสำรองเงินสดไว้เผื่อฉุกเฉินประมาณ 3-6 เท่าของค่าใช้จ่ายรายเดือนเพื่อรับมือความไม่แน่นอน นอกจากนี้ ยังต้องโอนความเสี่ยงด้วยการทำประกันชีวิตหรือประกันสุขภาพ เพื่อป้องกันไม่ให้เงินก้อนที่หามาอย่างยากลำบากต้องสูญเสียไปกับค่ารักษาพยาบาลกะทันหัน
ชั้นกลาง
เมื่อฐานรากแข็งแรงดีแล้วก้าวต่อไปคือการสะสมเงินเพื่อเป้าหมายระยะกลางและระยะยาวในอนาคต เช่น การออมเพื่อซื้อรถ หรือเตรียมพร้อมซื้อบ้านใจกลางกรุงเทพเพื่อยกระดับคุณภาพชีวิตให้ดียิ่งขึ้น นอกจากนี้ ยังรวมถึงการจัดเตรียมทุนรอนสำหรับวัยเกษียณให้มีชีวิตที่สุขสบาย ไม่เป็นภาระใคร ตลอดจนการวางแผนจัดการมรดกเพื่อส่งต่อความมั่งคั่งและความมั่นคงทั้งหมดให้แก่ลูกหลานอย่างเป็นระบบ
ชั้นบน
พื้นที่ยอดสุดของโครงสร้างคือการต่อยอดเงินทุน โดยนำเงินส่วนเหลือจากระดับที่มั่นคงแล้วไปลงทุนเพื่อสร้างผลตอบแทนให้เติบโตชนะอัตราเงินเฟ้อ เราสามารถเลือกลงทุนในสินทรัพย์ที่หลากหลายตามความเสี่ยงที่รับได้ เช่น การซื้อหุ้น การกระจายความเสี่ยงในกองทุนทอง หรือแม้แต่การศึกษาวิธีซื้อที่ดินเปล่าเพื่อการลงทุนอสังหาริมทรัพย์หรือซื้อที่ดินเก็งกำไรในอนาคต
วิธีสร้างสามเหลี่ยมการเงินให้แข็งแรง
การเปลี่ยนทฤษฎีให้กลายเป็นการปฏิบัติจริงต้องอาศัยวินัยและความสม่ำเสมอ เมื่อเราเข้าใจแนวคิดของ สามเหลี่ยมทางการเงินแล้ว ขั้นตอนต่อไปคือการลงมือสร้างรากฐานและต่อยอดความมั่งคั่งตามลำดับ เพื่อให้บรรลุเป้าหมายที่ตั้งไว้ เราสามารถเริ่มต้นได้ด้วยวิธีการปฏิบัติที่สามารถทำตามได้ดังต่อไปนี้
เริ่มจากจัดการรายรับและรายจ่าย
จุดเริ่มต้นของความสำเร็จทางการเงินคือการทำบัญชีรายรับรายจ่ายอย่างสม่ำเสมอ เราต้องรู้ว่าในแต่ละเดือนมีเงินเข้ามาเท่าไหร่และใช้จ่ายไปกับสิ่งไหนบ้าง การบันทึกข้อมูลจะช่วยให้เรามองเห็นภาพรวมและสามารถลดรายจ่ายที่ไม่จำเป็นลงได้ เมื่อเราควบคุมกระแสเงินสดให้เป็นบวกได้สำเร็จ เราก็จะมีเงินเหลือสำหรับนำไปจัดสรรลงในส่วนอื่น ๆ
สร้างเงินสำรองฉุกเฉินให้เพียงพอ
เงินสำรองฉุกเฉินเป็นตัวช่วยเพิ่มความอุ่นใจเวลาเกิดเหตุการณ์ไม่คาดฝัน เช่น ตกงาน เจ็บป่วย หรือรถเสีย เราควรกันเงินส่วนนี้ไว้ในบัญชีที่สามารถถอนออกมาใช้ได้ทันทีโดยไม่ขาดทุนไว้ 3-6 เดือน การมีเงินก้อนนี้เตรียมพร้อมไว้จะช่วยให้เราก้าวข้ามช่วงเวลาที่ยากลำบากไปได้โดยไม่ต้องไปกู้หนี้ยืมสินมาแก้ปัญหา
วางแผนออมเงินและลงทุนตามเป้าหมาย
เมื่อเรามีระบบป้องกันความเสี่ยงที่พร้อมแล้วก็ถึงเวลาแบ่งเงินไปเก็บออมตามเป้าหมายที่ตั้งไว้ โดยแยกบัญชีให้ชัดเจนระหว่างเงินออมระยะสั้น กลาง และยาว จากนั้นจึงค่อยนำเงินเย็นที่รับความเสี่ยงได้ไปลงทุนในสินทรัพย์ที่ให้ผลตอบแทนสูงขึ้น การกระจายพอร์ตการลงทุนอย่างเหมาะสมจะช่วยให้ความมั่งคั่งของเราเติบโตได้อย่างต่อเนื่องและปลอดภัยในระยะยาว
วางแผนการเงินให้ครบทุกเป้าหมายด้วยผลิตภัณฑ์ออมเงินของ ธอส.
G H BANK ธนาคารอาคารสงเคราะห์ (ธอส.) พร้อมเป็นส่วนหนึ่งในเส้นทางความสำเร็จ ด้วยผลิตภัณฑ์เงินฝากที่หลากหลาย ตอบโจทย์ทั้งการพักเงินสำรองฉุกเฉินในบัญชีออมทรัพย์ดอกเบี้ยสูง และการออมเพื่อเป้าหมายระยะปานกลางผ่านสลากออมทรัพย์ที่ให้ผลตอบแทนคุ้มค่า ช่วยให้แผนการเงินของเราดำเนินไปอย่างราบรื่นและมั่นคงตามโครงสร้างที่วางไว้
FAQ คำถามที่พบบ่อยเกี่ยวกับสามเหลี่ยมการเงิน
เพื่อให้เราสามารถนำแนวคิดเรื่องการบริหารจัดการเงินไปปรับใช้ได้อย่างไร้รอยต่อ เราได้รวบรวมคำถามที่มักเป็นข้อสงสัยเกี่ยวกับการสร้างรากฐานและการจัดสรรเงินมาฝากกัน
ควรมีเงินสำรองฉุกเฉินกี่เดือน
เราควรมีเงินสำรองฉุกเฉินเตรียมไว้ประมาณ 3-6 เท่าของค่าใช้จ่ายรายเดือนที่จำเป็น แต่สำหรับใครที่ประกอบอาชีพอิสระหรือฟรีแลนซ์ที่มีรายได้ไม่แน่นอน อาจต้องพิจารณาเตรียมเผื่อไว้ที่ 6-12 เดือน เพื่อรองรับความผันผวนของรายได้ การประเมินจำนวนเดือนที่เหมาะสมจะขึ้นอยู่กับความมั่นคงของหน้าที่การงานและภาระหนี้สินที่เราต้องรับผิดชอบเป็นหลัก
เงินฝากกับสลากออมทรัพย์ต่างกันอย่างไร
เงินฝากทั่วไปเน้นการเก็บรักษาสภาพคล่อง เราจะได้รับผลตอบแทนในรูปแบบของดอกเบี้ยตามอัตราที่ธนาคารกำหนด สามารถถอนออกมาใช้ได้สะดวก ส่วนสลากออมทรัพย์เป็นการออมเงินที่ผู้ฝากจะได้รับดอกเบี้ยเมื่อฝากครบกำหนด หรือรับดอกเบี้ยเป็นรายเดือน และมีโอกาสลุ้นรางวัลตลอดอายุสลากออมทรัพย์ซึ่งเหมาะสำหรับผู้ที่ต้องการออมเงินระยะปานกลางและชื่นชอบการลุ้นโชคโดยที่เงินต้นไม่สูญหาย
ถ้ามีรายได้ไม่มาก สามารถใช้หลักสามเหลี่ยมการเงินได้หรือไม่
สามารถนำไปใช้ได้อย่างแน่นอน เพราะหลักการนี้ไม่ได้ให้ความสำคัญกับจำนวนเงินที่มี แต่เน้นที่ลำดับขั้นตอนการจัดสรรเงินอย่างเป็นระบบ แม้เราจะมีรายได้น้อย เราก็สามารถเริ่มต้นจากการควบคุมรายจ่ายและค่อย ๆ เก็บสะสมเงินสำรองทีละเล็กทีละน้อย การมีวินัยและทำตามโครงสร้างนี้อย่างสม่ำเสมอจะช่วยให้เราสร้างความมั่นคงได้ไม่ต่างจากคนที่มีรายได้สูง
สรุป
สามเหลี่ยมทางการเงินสามารถเริ่มต้นจากการสร้างรากฐานสภาพคล่องที่มั่นคงไปสู่การลงทุนเพื่อความมั่งคั่ง เมื่อเราเข้าใจแนวทางนี้แล้วต้องการที่พักเงินออมเพื่อเสริมสร้างฐานรากให้แข็งแรง G H BANK ธนาคารอาคารสงเคราะห์ (ธอส.) พร้อมมอบทางเลือกเงินฝากที่ตอบโจทย์ทุกความต้องการเคียงข้างเราตลอดไป
หากคุณสนใจขอสินเชื่อบ้านจาก ธอส. สามารถทำการกรอกข้อมูล เพื่อขอคำแนะนำด้านสินเชื่อ และให้เจ้าหน้าที่ธนาคารติดต่อกลับ >>> ได้ที่นี่
หากคุณสนใจผลิตภัณฑ์เงินฝาก สลากออมทรัพย์ ธอส. สามารถทำการกรอกข้อมูล เพื่อขอคำแนะนำด้านเงินฝาก สลากออมทรัพย์ ธอส. และให้เจ้าหน้าที่ธนาคารติดต่อกลับ >>> ได้ที่นี่
หรือติดต่อได้ที่ ธอส. ทุกสาขาทั่วประเทศ และสอบถามข้อมูลเพิ่มเติมได้ที่ G H BANK Call Center : 0-2645-9000
ธอส. เพื่อนคู่คิดเรื่องบ้าน
- สนใจขอสินเชื่อบ้านกับ ธอส. : https://bit.ly/49Fiw9O
- แชทสอบถามปรึกษาสินเชื่อบ้าน : m.me/GHBANK
- สนใจผลิตภัณฑ์เงินฝาก : https://www.ghbank.co.th/product/deposit
- สนใจสลากออมทรัพย์ ธอส : https://www.ghbank.co.th/lotto/