เวลาที่เป้าหมายหรือแก้ปัญหาติดขัด สิ่งแรกที่หลายคนนึกถึงคือการขอสนับสนุนวงเงินจากธนาคาร แต่ด้วยผลิตภัณฑ์ทางการเงินที่มีให้เลือกหลากหลายในปัจจุบัน อาจทำให้เกิดความสับสนว่าประเภทสินเชื่อมีความแตกต่างกันอย่างไร และควรตัดสินใจเลือกแบบไหนให้ตอบโจทย์ความจำเป็นมากที่สุด บทความนี้ จะพาเราไปทำความรู้จักกับรูปแบบการกู้ยืมแต่ละแบบ เพื่อให้เข้าใจภาพรวมทั้งหมดและสามารถนำไปปรับใช้ในการตัดสินใจให้เกิดประโยชน์สูงสุด
สินเชื่อ คืออะไร
สินเชื่อ คือ การที่สถาบันการเงินอนุมัติเงินก้อนหรือวงเงินสำรองให้เรานำไปใช้จ่ายตามวัตถุประสงค์ที่ตกลงกันไว้ โดยเรามีหน้าที่ต้องชำระเงินต้นคืนพร้อมดอกเบี้ยตามระยะเวลาที่กำหนด ซึ่งสถาบันการเงินจะพิจารณาอนุมัติจากความน่าเชื่อถือและรายได้ประจำของเราเป็นหลัก ทั้งนี้ประเภทของสินเชื่อจะถูกออกแบบมาให้สอดคล้องกับลักษณะการใช้งานและความเสี่ยงที่แตกต่างกันออกไป ทำให้มีเงื่อนไขและอัตราดอกเบี้ยที่ไม่เหมือนกัน
ประเภทสินเชื่อที่พบได้บ่อยในประเทศไทย
หากตั้งคำถามว่าประเภทสินเชื่อมีอะไรบ้างที่คนไทยนิยมใช้บริการมากที่สุด เราสามารถแบ่งออกได้หลายกลุ่มตามจุดประสงค์ของการกู้ยืม ซึ่งสินเชื่อประเภทต่าง ๆ เหล่านี้ถูกสร้างขึ้นมาเพื่อรองรับความต้องการในแต่ละช่วงจังหวะชีวิตของเรา ลองมาดูกันว่ารูปแบบไหนที่ตรงกับสิ่งที่เรากำลังมองหา
สินเชื่อที่อยู่อาศัย
หนึ่งในความฝันสูงสุดของเราหลายคนคือการมีบ้านเป็นของตัวเอง สินเชื่อที่อยู่อาศัยจึงเป็นตัวช่วยสำคัญที่ทำให้ฝันนี้เป็นจริง ไม่ว่าจะเป็นการกู้ซื้อบ้านใหม่ บ้านมือสอง คอนโดมิเนียม หรือแม้แต่การซื้อที่ดินพร้อมปลูกสร้าง สินเชื่อแบบนี้มักมีระยะเวลาผ่อนชำระยาวนานสูงสุดถึง 40 ปี และมีอัตราดอกเบี้ยที่ค่อนข้างต่ำเมื่อเทียบกับสินเชื่อแบบอื่น นอกจากใช้เพื่ออยู่อาศัยเองแล้ว ยังเป็นเครื่องมือสำคัญสำหรับการลงทุนอสังหาทรัพย์เพื่อสร้างผลตอบแทนในระยะยาวได้อีกด้วย
สินเชื่อส่วนบุคคล
สินเชื่อส่วนบุคคลคือเงินก้อนอเนกประสงค์ที่สถาบันการเงินโอนเข้าบัญชีให้เรานำไปใช้จ่ายตามอัธยาศัย โดยไม่ต้องมีหลักทรัพย์หรือบุคคลค้ำประกัน เหมาะสำหรับช่วงเวลาที่ต้องการเงินหมุนเวียนฉุกเฉิน ค่ารักษาพยาบาล หรือการรวมหนี้บัตรเครดิตมาไว้ที่เดียวเพื่อลดภาระดอกเบี้ย อย่างไรก็ตาม เนื่องจากไม่มีหลักประกันสถาบันการเงินจึงมักคิดอัตราดอกเบี้ยสูงกว่าแบบมีหลักประกัน และมีระยะเวลาผ่อนชำระที่สั้นกว่า ประมาณ 1-5 ปี ขึ้นอยู่กับเงื่อนไขของแต่ละแห่ง
บัตรเครดิตและบัตรกดเงินสด
วงเงินพร้อมใช้ที่เราคุ้นเคยกันดีคือบัตรเครดิตและบัตรกดเงินสด บัตรเครดิตเหมาะกับการรูดซื้อสินค้า บริการ หรือจองตั๋วเครื่องบิน โดยมีระยะเวลาปลอดดอกเบี้ยหากชำระเต็มจำนวนตามกำหนด ส่วนบัตรกดเงินสดเน้นการเบิกถอนเงินสดออกมาใช้ยามฉุกเฉิน โดยจะคิดดอกเบี้ยทันทีนับตั้งแต่วันที่กดเงินออกมา ทั้งสองแบบเป็นสินเชื่อที่เน้นความสะดวกสบาย แต่เราต้องมีวินัยในการชำระคืนเพื่อไม่ให้กลายเป็นภาระหนี้สินพอกพูนในอนาคต
สินเชื่อรถยนต์
สำหรับคนที่ต้องการยานพาหนะคู่ใจ สินเชื่อรถยนต์ตอบโจทย์ทั้งการออกรถป้ายแดงและรถยนต์มือสอง โดยตัวรถจะถูกใช้เป็นหลักทรัพย์ค้ำประกันตลอดอายุสัญญา จนกว่าเราจะผ่อนชำระครบถ้วนตามกำหนด นอกจากนี้ ยังมีสินเชื่อรถแลกเงินหรือที่มักเรียกกันว่าจำนำทะเบียนรถ ซึ่งเหมาะสำหรับคนที่มีรถยนต์ปลอดภาระและต้องการเงินก้อนไปหมุนเวียนในชีวิตประจำวัน โดยยังสามารถนำรถไปใช้งานได้ตามปกติ
สินเชื่อเพื่อธุรกิจ
การดำเนินธุรกิจย่อมต้องการเงินทุนหมุนเวียนและงบประมาณสำหรับการขยายกิจการ สินเชื่อเพื่อธุรกิจถูกออกแบบมาเพื่อผู้ประกอบการทั้งรายย่อยและรายใหญ่ ไม่ว่าจะเป็นวงเงินกู้เบิกเกินบัญชี เงินกู้ระยะยาวสำหรับซื้อเครื่องจักร หรือสินเชื่อเพื่อผู้ประกอบการ SME สถาบันการเงินจะพิจารณาอนุมัติจากแผนธุรกิจ งบการเงิน และกระแสเงินสดของกิจการเป็นหลัก เพื่อให้มั่นใจว่าธุรกิจของเรามีศักยภาพในการเติบโตและชำระหนี้คืนได้ตามกำหนด
สินเชื่อเพื่อการศึกษา
การลงทุนกับความรู้คือการลงทุนที่คุ้มค่าที่สุด สินเชื่อเพื่อการศึกษาจึงเป็นอีกหนึ่งทางเลือกสำหรับผู้ที่ต้องการศึกษาต่อทั้งในและต่างประเทศ หรือต้องการแบ่งเบาภาระค่าใช้จ่ายของบุตรหลาน สินเชื่อแบบนี้มักมีอัตราดอกเบี้ยพิเศษหรือมีระยะเวลาปลอดเงินต้นในช่วงที่กำลังศึกษาอยู่ เพื่อให้เราหรือคนในครอบครัวสามารถมุ่งเน้นไปที่การเรียนได้อย่างเต็มที่โดยไม่ต้องกังวลเรื่องค่าใช้จ่ายมากนัก
สินเชื่อเพื่อซ่อมแซมหรือต่อเติมที่อยู่อาศัย
เมื่อเวลาผ่านไปบ้านย่อมมีความทรุดโทรมหรือต้องการการปรับปรุงขยายพื้นที่เพื่อรองรับสมาชิกครอบครัวที่เพิ่มขึ้น สินเชื่อเพื่อการซ่อมแซมและต่อเติมที่อยู่อาศัยจึงเข้ามามีบทบาทสำคัญ โดยมักใช้ที่อยู่อาศัยเป็นหลักประกัน ทำให้ได้วงเงินที่สมเหตุสมผลและดอกเบี้ยต่ำกว่าสินเชื่อส่วนบุคคลทั่วไป ช่วยให้เราสามารถเนรมิตบ้านเก่าให้กลับมาน่าอยู่ หรือต่อเติมพื้นที่ใช้สอยให้ตรงกับไลฟ์สไตล์ได้อย่างราบรื่น
วิธีเลือกสินเชื่อให้เหมาะกับความต้องการและความสามารถในการผ่อน
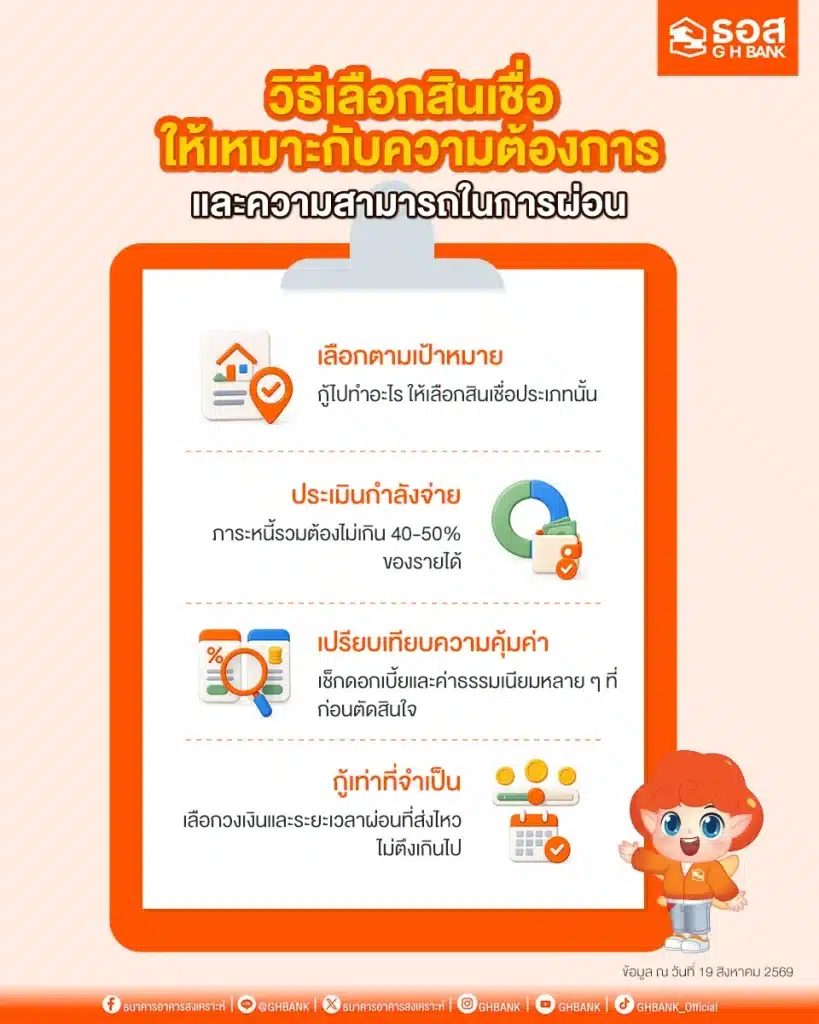
เมื่อเราทำความเข้าใจแล้วว่าสินเชื่อแต่ละแบบมีความโดดเด่นอย่างไร ขั้นตอนต่อไปที่สำคัญไม่แพ้กันคือการตัดสินใจเลือกให้ถูกต้องและปลอดภัยต่อสภาพคล่องทางการเงินของเรา ลองนำหลักการพิจารณาเหล่านี้ไปปรับใช้
เลือกตามเป้าหมายการใช้เงิน
จุดเริ่มต้นที่สำคัญที่สุดคือการตั้งเป้าหมายที่ชัดเจนว่าเราต้องการเงินไปทำอะไร หากต้องการซื้อบ้านก็ต้องมองหาสินเชื่อบ้าน หรือถ้าต้องการเงินทุนหมุนเวียนธุรกิจก็ควรใช้สินเชื่อธุรกิจ การเลือกประเภทสินเชื่อให้ตรงกับวัตถุประสงค์จะช่วยให้เราได้รับอัตราดอกเบี้ยและเงื่อนไขที่เหมาะสมที่สุด การนำวงเงินไปใช้งานผิดประเภทอาจทำให้เราต้องแบกรับต้นทุนทางการเงินที่สูงเกินความจำเป็น
ประเมินรายได้ ภาระหนี้ และค่างวดต่อเดือน
ก่อนตัดสินใจเซ็นสัญญากู้ยืมเราควรสำรวจสุขภาพทางการเงินของตัวเองให้ละเอียด การวางแผนการเงินที่ดีต้องคำนึงถึงรายได้ประจำที่แน่นอนและหักล้างกับภาระหนี้เดิมที่มีอยู่ โดยทั่วไปสัดส่วนหนี้สินต่อรายได้ทั้งหมดไม่ควรเกิน 40-50% เพื่อให้เรายังคงมีเงินเหลือเพียงพอสำหรับค่าใช้จ่ายในชีวิตประจำวันและเงินออมสำรองฉุกเฉิน การประเมินกำลังส่งค่างวดอย่างรอบคอบจะช่วยลดความเสี่ยงในการผิดนัดชำระหนี้
เปรียบเทียบดอกเบี้ย ค่าธรรมเนียม และเงื่อนไขก่อนสมัคร
อัตราดอกเบี้ยคือต้นทุนหลักของการกู้เงิน เราควรเปรียบเทียบแคมเปญจากหลาย ๆ สถาบันการเงิน ทั้งดอกเบี้ยแบบคงที่และแบบลอยตัว รวมถึงโปรโมชันในช่วงปีแรก ๆ นอกจากนี้ อย่าลืมพิจารณาค่าธรรมเนียมแอบแฝงอื่น ๆ เช่น ค่าประเมินราคาหลักทรัพย์หรือค่าปรับกรณีชำระปิดยอดก่อนกำหนด การอ่านเงื่อนไขสัญญาอย่างละเอียดจะช่วยให้เราประหยัดเงินในกระเป๋าได้จำนวนมาก
เลือกวงเงินและระยะเวลาผ่อนที่เหมาะกับกำลังชำระ
การขอวงเงินกู้ที่สูงเกินความจำเป็นย่อมตามมาด้วยภาระดอกเบี้ยที่เพิ่มขึ้น เราควรขอกู้เท่าที่จำเป็นจริง ๆ เท่านั้น โดยการเลือกผ่อนยาวจะช่วยให้ค่างวดต่อเดือนน้อยลงและลดความตึงเครียดทางการเงิน แต่ต้องแลกมากับดอกเบี้ยรวมที่สูงขึ้น หากเรามีกำลังทรัพย์เพียงพอการโปะเงินต้นเพิ่มเติมในแต่ละเดือน จะช่วยให้หนี้หมดไวและประหยัดดอกเบี้ยได้มากที่สุด
สินเชื่อบ้าน ธอส. ทางเลือกสำหรับคนอยากมีบ้าน
สำหรับใครที่กำลังมองหาเส้นทางสู่การมีบ้านเป็นของตนเอง G H BANK หรือ ธนาคารอาคารสงเคราะห์ (ธอส.) ถือเป็นสถาบันการเงินของรัฐที่มุ่งมั่นทำให้คนไทยมีบ้าน ด้วยจุดเด่นด้านผลิตภัณฑ์สินเชื่อเพื่อที่อยู่อาศัยที่ครอบคลุมทุกกลุ่มอาชีพ ไม่ว่าจะเป็นพนักงานประจำ อาชีพอิสระ หรือเจ้าของธุรกิจ ธอส. มีอัตราดอกเบี้ยต่ำพิเศษ ระยะเวลาผ่อนชำระยาวนาน และเงื่อนไขที่ยืดหยุ่น ช่วยให้การเป็นเจ้าของบ้านไม่ใช่เรื่องยากอีกต่อไป
FAQ คำถามที่พบบ่อยเกี่ยวกับประเภทสินเชื่อ
เพื่อคลายข้อสงสัยและช่วยให้ทุกคนตัดสินใจได้ง่ายขึ้น เราได้รวบรวมคำถามที่มักพบบ่อยเกี่ยวกับการเลือกใช้ผลิตภัณฑ์ทางการเงินมาฝากกัน หวังว่าข้อมูลเหล่านี้จะช่วยให้เราบริหารหนี้สินได้อย่างมั่นใจมากยิ่งขึ้น
สินเชื่อแบบมีหลักประกันกับไม่มีหลักประกัน ต่างกันอย่างไร?
ความแตกต่างหลักอยู่ที่การใช้ทรัพย์สินมาค้ำประกันวงเงินกู้ เช่น สินเชื่อบ้านหรือรถยนต์ ซึ่งหากเราผิดนัดชำระธนาคารมีสิทธิ์ดำเนินการกับทรัพย์สินเหล่านั้นได้ ซึ่งมักได้วงเงินสูงและดอกเบี้ยต่ำ ส่วนแบบไม่มีหลักประกัน เช่น บัตรเครดิต จะอาศัยเพียงความน่าเชื่อถือและรายได้ของเราในการอนุมัติ ทำให้มีความเสี่ยงสูงกว่าสำหรับธนาคาร อัตราดอกเบี้ยจึงสูงกว่าตามไปด้วย
หากต้องการซื้อบ้าน ควรเลือกสินเชื่อประเภทไหน?
หากเป้าหมายคือการซื้อที่อยู่อาศัย ไม่ว่าจะเป็นบ้านเดี่ยว ทาวน์โฮม หรือคอนโดมิเนียม เราควรพิจารณาเลือกใช้ ประเภทสินเชื่อที่อยู่อาศัยโดยตรง เพราะเป็นผลิตภัณฑ์ที่ถูกออกแบบมาเพื่อการนี้โดยเฉพาะ มีจุดเด่นคือให้ผ่อนชำระได้ยาวนานสูงสุดถึง 30-40 ปี ทำให้ค่างวดต่อเดือนไม่สูงจนเกินไป อีกทั้งยังคิดอัตราดอกเบี้ยถูกกว่าการกู้เงินรูปแบบอื่นอย่างเห็นได้ชัด
ขอสินเชื่อหลายประเภทพร้อมกันได้หรือไม่
เราสามารถยื่นขอวงเงินหลายรายการพร้อมกัน โดยสถาบันการเงินจะตรวจสอบประวัติจากบริษัทข้อมูลเครดิตเพื่อดูภาระหนี้สินรวมของเรา หากพบว่ามีภาระหนี้ต่อรายได้เกินกว่าเกณฑ์ที่กำหนด โอกาสในการถูกปฏิเสธก็จะมีสูงมากขึ้น ทางที่ดีเราควรจัดลำดับความสำคัญและยื่นขอเฉพาะวงเงินที่จำเป็นที่สุดก่อน
สรุป
การทำความเข้าใจว่าประเภทสินเชื่อมีความแตกต่างกันอย่างไร จะช่วยให้เราสามารถวางแผนและเลือกตัวช่วยทางการเงินได้ตอบโจทย์ความคุ้มค่าและไม่สร้างภาระหนักจนเกินไป หากเป้าหมายหลักของเราคือการมีบ้านที่อบอุ่น อย่าลืมให้ธนาคารอาคารสงเคราะห์ (ธอส.) เป็นเพื่อนคู่คิดที่พร้อมให้คำปรึกษาและมอบข้อเสนอสินเชื่อบ้านที่ดีที่สุด เพื่อสานฝันเรื่องบ้านของเราให้กลายเป็นความจริง
หากคุณสนใจขอสินเชื่อบ้านจาก ธอส. สามารถทำการกรอกข้อมูล เพื่อขอคำแนะนำด้านสินเชื่อ และให้เจ้าหน้าที่ธนาคารติดต่อกลับ >>> ได้ที่นี่
หรือติดต่อได้ที่ ธอส. ทุกสาขาทั่วประเทศ และสอบถามข้อมูลเพิ่มเติมได้ที่ G H BANK Call Center : 0-2645-9000
ธอส. เพื่อนคู่คิดเรื่องบ้าน
- สนใจขอสินเชื่อบ้านกับ ธอส. : https://bit.ly/49Fiw9O
- แชทสอบถามปรึกษาสินเชื่อบ้าน : m.me/GHBANK