การใช้ชีวิตในยุคปัจจุบันทำให้หลายคนเริ่มมองหาอิสรภาพทางการเงินที่รวดเร็วขึ้น แนวคิดเรื่อง Early Retirement จึงกลายเป็นเป้าหมายใหม่ที่ได้รับความนิยมอย่างมากในหมู่คนที่ไม่อยากรอจนถึงวัยชรา แต่เส้นทางสู่การมีอิสระในการใช้ชีวิตก่อนกำหนดนั้นต้องแลกมาด้วยการเตรียมความพร้อมเป็นอย่างดี บทความนี้ จะพาเราไปเจาะลึกทุกแง่มุมของการเกษียณก่อนวัย พร้อมแนวทางสร้างเงินก้อนให้มั่นคงเพื่ออนาคตที่ออกแบบได้เอง
Early Retirement คืออะไร
Early Retirement คือ การตัดสินใจหยุดทำงานประจำหรือการหารายได้หลักก่อนวัยเกษียณตามมาตรฐานที่กำหนดไว้ ซึ่งการลาออกก่อนเกษียณเรียกว่าเป็นการออกจากระบบการทำงานแบบเดิมเพื่อใช้ชีวิตตามความฝัน ไม่ว่าจะเป็นการท่องเที่ยวหรือการทำสิ่งที่รัก โดยไม่ใช่แค่การหยุดทำงาน แต่คือการมีอิสรภาพทางการเงินที่เพียงพอต่อการเลี้ยงชีพไปตลอดชีวิตโดยไม่ต้องพึ่งพารายได้จากงานประจำอีกต่อไป
Early Retirement ต่างจากการเกษียณทั่วไปอย่างไร
ความแตกต่างที่ชัดเจนที่สุดคือเรื่องของเงื่อนไขด้านเวลาและที่มาของรายได้ การเกษียณแบบปกติมักเกิดขึ้นเมื่ออายุครบ 60ปี ซึ่งมาพร้อมกับสวัสดิการรองรับจากภาครัฐหรือบริษัท ในขณะที่การเกษียณก่อนวัยนั้นเราต้องสร้างความปลอดภัยทางการเงินด้วยตัวเองทั้งหมดผ่านการวางแผนการเงินที่รัดกุม นอกจากนี้ ระยะเวลาในการใช้เงินเก็บจะยาวนานกว่าการเกษียณปกติหลายสิบปี ทำให้ต้องอาศัยวินัยในการออมที่เข้มข้นกว่ามาก
ความเสี่ยงของการเกษียณก่อนวัย
การก้าวออกจากพื้นที่ปลอดภัยของงานประจำก่อนเวลาไม่ได้มีเพียงแค่ข้อดี แต่ยังแฝงไปด้วยความท้าทายที่เราต้องเตรียมรับมืออย่างรอบคอบ หากตัดสินใจโดยปราศจากการประเมินรอบด้าน อาจทำให้ชีวิตหลังเกษียณกลายเป็นความกังวล ลองมาดูกันว่ามีปัจจัยเสี่ยงใดบ้างที่เราต้องระวัง
รายได้ประจำหายไป แต่ค่าใช้จ่ายยังมีต่อเนื่อง
ทันทีที่เราหยุดทำงาน สิ่งแรกที่จะหายไปคือเงินเดือนที่เคยได้รับอย่างสม่ำเสมอ ในขณะที่บิลค่าใช้จ่ายต่าง ๆ ไม่ว่าจะเป็นค่าอาหาร ค่าเดินทาง ค่าสาธารณูปโภค หรือค่าส่วนกลางของบ้านใจกลางกรุงเทพยังคงมาเยือนทุกเดือน การไม่มีรายได้ใหม่เข้ามาเติมเต็มหมายความว่าเราต้องดึงเงินเก็บออกมาใช้จ่ายล้วน ๆ หากคำนวณเงินก้อนนี้ไว้ไม่เพียงพอ อาจนำไปสู่ภาวะเงินเก็บหมดก่อนเวลาอันควร
อายุยืนขึ้น ทำให้ต้องใช้เงินนานกว่าเดิม
หากเราตัดสินใจเกษียณตั้งแต่อายุ 40 ปี และมีอายุยืนยาวไปจนถึง 80 ปี นั่นหมายความว่าเราต้องเตรียมเงินให้เพียงพอสำหรับเลี้ยงดูตัวเองยาวนานถึง 40 ปี ช่วงเวลาที่ยาวนานนี้ย่อมตามมาด้วยค่ารักษาพยาบาลและค่าดูแลสุขภาพที่เพิ่มสูงขึ้นตามวัย ซึ่งมักเป็นก้อนใหญ่ที่กัดกินเงินเก็บของเราไปอย่างรวดเร็ว
ความผันผวนของการลงทุนและผลกระทบจากเงินเฟ้อ
มูลค่าของเงินที่เราเก็บออมไว้มักจะลดลงตามกาลเวลาด้วยอิทธิพลของเงินเฟ้อ ข้าวของที่เคยซื้อได้ในวันนี้อาจมีราคาแพงขึ้นเป็นเท่าตัวในอนาคต นอกจากนี้ หากเรานำเงินไปลงทุนสภาวะเศรษฐกิจที่ผันผวนอาจทำให้พอร์ตติดลบ การจัดสรรเงินลงทุนในสินทรัพย์ที่หลากหลาย เช่น การแบ่งเงินไปลงทุนในกองทุนทองเพื่อกระจายความเสี่ยง จึงเป็นเรื่องจำเป็นเพื่อปกป้องความมั่งคั่ง
ต้องมีเงินเท่าไรจึงจะเกษียณก่อนวัยได้
ตัวเลขที่เหมาะสมของแต่ละคนนั้นไม่เท่ากัน ขึ้นอยู่กับไลฟ์สไตล์และค่าใช้จ่ายที่คาดว่าจะเกิดขึ้น หลักการคำนวณเบื้องต้นที่นิยมใช้คือกฎ 4% หรือการคูณค่าใช้จ่ายรายปีด้วยยี่สิบห้า เช่น หากประเมินว่าต้องใช้เงินปีละ 480,000 บาท เราควรมีเงินต้นสำหรับเกษียณประมาณ 12 ล้านบาทเป็นอย่างน้อย ตัวเลขนี้เป็นเพียงการประเมินคร่าว ๆ ที่ยังต้องนำเรื่องของเงินเฟ้อ ภาระหนี้สิน และผลตอบแทนจากการลงทุนมาคำนวณร่วมด้วย
การเตรียมตัวสู่ Early Retirement
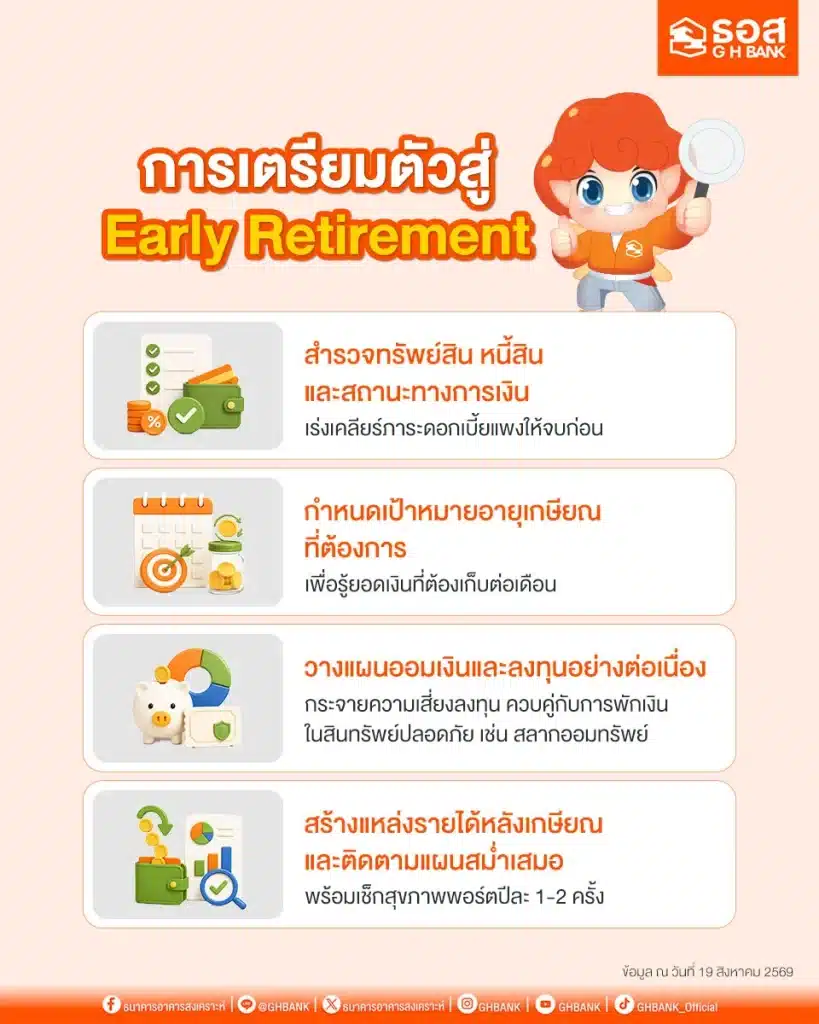
เมื่อทราบถึงความท้าทายและเป้าหมายตัวเลขคร่าว ๆ แล้ว ขั้นตอนต่อไปคือการลงมือปฏิบัติจริง การเตรียมความพร้อมอย่างเป็นระบบจะช่วยเปลี่ยนความฝันให้กลายเป็นความจริงได้ง่ายขึ้น โดยเราสามารถเริ่มต้นออกแบบแผนชีวิตและการเงินได้ตามขั้นตอนสำคัญดังต่อไปนี้
สำรวจทรัพย์สิน หนี้สิน และสถานะทางการเงิน
เราต้องจดบันทึกและประเมินทรัพย์สินทั้งหมดที่มี พร้อมกับสำรวจภาระหนี้สินที่ยังต้องผ่อนชำระ การเห็นตัวเลขสุทธิจะช่วยให้เรารู้ว่าจุดเริ่มต้นอยู่ตรงไหน และยังขาดเงินอีกเท่าไหร่จึงจะถึงเป้าหมาย การเคลียร์หนี้สินที่มีดอกเบี้ยสูงให้หมดก่อนเกษียณถือเป็นเรื่องสำคัญที่สุดเพื่อลดภาระค่าใช้จ่ายรายเดือน
กำหนดเป้าหมายอายุเกษียณที่ต้องการ
การตั้งเป้าหมายอายุที่แน่ชัดจะช่วยให้เรากำหนดกรอบเวลาในการหาเงินและการออมได้อย่างมีประสิทธิภาพ หากตั้งเป้าไว้ว่าจะเกษียณตอนอายุ 45 ปี เราจะรู้ทันทีว่ามีเวลาเหลืออีกกี่ปีในการสะสมความมั่งคั่ง กรอบเวลานี้จะบีบให้เราต้องวางแผนอย่างเข้มข้นยิ่งขึ้นว่าต้องเก็บเงินเดือนละเท่าไหร่ ต้องหารายได้เสริมเพิ่มหรือไม่ เพื่อให้เป้าหมายที่ตั้งไว้เป็นไปได้จริง
วางแผนออมเงินและลงทุนอย่างต่อเนื่อง
การมีวินัยในการออมเป็นสิ่งสำคัญ แต่เราต้องรู้จักกระจายการลงทุนให้เหมาะสมตามระดับความเสี่ยง โดยแบ่งสัดส่วนเงินทุนไว้ในสินทรัพย์ที่ปลอดภัยเพื่อรักษาเงินต้นอย่างสลากออมทรัพย์ ควบคู่ไปกับการลงทุนที่สร้างกระแสเงินสดระยะยาว เช่น หุ้นปันผล หรือแม้แต่การศึกษาวิธีซื้อที่ดินเปล่าเพื่อรอจังหวะทำกำไร การผสมผสานทั้งความมั่นคงและผลตอบแทนเข้าด้วยกัน จะช่วยให้พอร์ตการเงินเติบโตอย่างแข็งแกร่ง
สร้างแหล่งรายได้หลังเกษียณและติดตามแผนสม่ำเสมอ
การมีแหล่งรายได้ที่หลากหลายช่วยลดความเสี่ยงจากการพึ่งพาเงินก้อนเพียงอย่างเดียว ไม่ว่าจะเป็นการทำธุรกิจขนาดย่อม ดอกเบี้ยรับ หรือกำไรจากการซื้อที่ดินเก็งกำไร เมื่อเรามีโครงสร้างรายได้ที่ชัดเจนแล้ว สิ่งสำคัญคือต้องหมั่นตรวจสอบแผนการเงินอย่างสม่ำเสมอ ปีละหนึ่งถึงสองครั้ง เพื่อปรับพอร์ตการลงทุนให้เข้ากับสถานการณ์เศรษฐกิจ ป้องกันไม่ให้เกิดข้อผิดพลาดร้ายแรง
ทางเลือกออมเงินความเสี่ยงต่ำ เพื่อเตรียมเกษียณอย่างมั่นใจ
สำหรับคนที่ต้องการความอุ่นใจและมองหาที่พักเงินเพื่อเป้าหมายเกษียณก่อนวัย G H BANK ธนาคารอาคารสงเคราะห์ (ธอส.) มีทางเลือกการออมเงินในรูปแบบสลากออมทรัพย์ที่ตอบโจทย์ความต้องการนี้ ถือเป็นการออม
ไม่มีความเสี่ยงที่ช่วยรักษาเงินต้นให้ปลอดภัย ได้รับเงินต้นคืนเต็มจำนวนเมื่อครบกำหนดสัญญา พร้อมรับผลตอบแทนจากดอกเบี้ยที่แน่นอน ทั้งแบบรับดอกเบี้ยเป็นรายเดือน หรือรับดอกเบี้ยเมื่อครบกำหนด และยังมีโอกาสลุ้นรางวัลใหญ่ตลอดอายุการฝาก ช่วยเพิ่มมูลค่าเงินออมให้เติบโตอย่างมั่นคง
FAQ คำถามที่พบบ่อยเกี่ยวกับ Early Retirement
แนวคิดการเกษียณก่อนวัยยังคงเป็นเรื่องใหม่สำหรับหลายคน ทำให้มีคำถามและข้อสงสัยมากมายเกี่ยวกับวิธีการเตรียมความพร้อม เราได้รวบรวมคำถามยอดฮิตที่จะช่วยไขข้อข้องใจและเป็นแนวทางเพิ่มเติมให้ทุกคนสามารถนำไปปรับใช้กับแผนการเงินของตัวเองได้อย่างมั่นใจ
Early Retirement ต้องมีเงินอย่างน้อยเท่าไร
จำนวนเงินเริ่มต้นไม่มีตัวตายตัว เพราะค่าใช้จ่ายของแต่ละคนแตกต่างกัน แต่โดยพื้นฐานควรคำนวณจากค่าใช้จ่ายรายปีคูณด้วยจำนวนปีที่คาดว่าจะใช้ชีวิตหลังเกษียณ หรือใช้กฎ 4% เป็นตัวตั้งต้น หากใช้จ่ายประหยัด อาจต้องการเงินเพียงไม่กี่ล้านบาท แต่ถ้าชอบท่องเที่ยวอาจต้องเตรียมเงินหลักสิบล้านบาทขึ้นไป การทำบัญชีรายจ่ายจึงเป็นสิ่งสำคัญ
ควรเริ่มวางแผนเกษียณตั้งแต่อายุเท่าไร
ควรเริ่มต้นให้เร็วที่สุดตั้งแต่วันแรกที่เริ่มมีรายได้ เพราะเวลาคือเพื่อนที่ดีที่สุดของการลงทุน ยิ่งมีเวลาออมเงินยาวนาน ภาระการเก็บเงินในแต่ละเดือนก็จะน้อยลง และเปิดโอกาสให้ดอกเบี้ยทบต้นทำงานได้อย่างเต็มประสิทธิภาพ หากมัวรอให้อายุเข้าใกล้เลขสี่หรือเลขห้าแล้วค่อยเริ่มวางแผน อาจต้องใช้เงินก้อนใหญ่ในการลงทุน
หากมีหนี้อยู่ ยังวางแผนเกษียณก่อนวัยได้หรือไม่
ยังสามารถวางแผนได้ แต่ต้องปรับเปลี่ยนกลยุทธ์ให้เหมาะสม สิ่งแรกที่ต้องทำคือการจัดลำดับความสำคัญโดยมุ่งเน้นไปที่การปลดหนี้สินที่มีดอกเบี้ยสูง เช่น หนี้บัตรเครดิตให้เร็วที่สุด ควบคู่ไปกับการออมเงินฉุกเฉิน เมื่อภาระหนี้ก้อนใหญ่ลดลง เราจะมีสภาพคล่องเพิ่มขึ้นสำหรับการนำเงินไปลงทุน การมีหนี้ไม่ได้แปลว่าเกษียณก่อนวัยไม่ได้
สรุป
การก้าวสู่ชีวิตเกษียณก่อนวัยเป็นเรื่องการจัดระเบียบทางการเงินอย่างรัดกุม การเตรียมเงินก้อนให้พร้อมรับมือกับทุกความเสี่ยงจะช่วยให้เรามีอิสระในการใช้ชีวิต หากกำลังมองหาตัวช่วยที่มั่นคง G H BANK ธนาคารอาคารสงเคราะห์ (ธอส.) พร้อมดูแลเงินออมผ่านผลิตภัณฑ์สลากออมทรัพย์ที่ปลอดภัย เพื่อให้การเกษียณก่อนวัยกลายเป็นจริงได้
หากคุณสนใจขอสินเชื่อบ้านจาก ธอส. สามารถทำการกรอกข้อมูล เพื่อขอคำแนะนำด้านสินเชื่อ และให้เจ้าหน้าที่ธนาคารติดต่อกลับ >>> ได้ที่นี่
หากคุณสนใจผลิตภัณฑ์เงินฝาก สลากออมทรัพย์ ธอส. สามารถทำการกรอกข้อมูล เพื่อขอคำแนะนำด้านเงินฝาก สลากออมทรัพย์ ธอส. และให้เจ้าหน้าที่ธนาคารติดต่อกลับ >>> ได้ที่นี่
หรือติดต่อได้ที่ ธอส. ทุกสาขาทั่วประเทศ และสอบถามข้อมูลเพิ่มเติมได้ที่ G H BANK Call Center : 0-2645-9000
ธอส. เพื่อนคู่คิดเรื่องบ้าน
- สนใจขอสินเชื่อบ้านกับ ธอส. : https://bit.ly/49Fiw9O
- แชทสอบถามปรึกษาสินเชื่อบ้าน : m.me/GHBANK
- สนใจผลิตภัณฑ์เงินฝาก : https://www.ghbank.co.th/product/deposit
- สนใจสลากออมทรัพย์ ธอส : https://www.ghbank.co.th/lotto/